L’intelligence artificielle permet de rechercher, analyser, calculer et même remettre en question certaines hypothèses. Mais peut-elle véritablement juger de la valeur d’une entreprise ? Une interrogation à laquelle ont tenté de répondre la Compagnie nationale des commissaires aux comptes (CNCC), en partenariat avec le Conseil national de l’ordre des experts-comptables (CNOEC) lors de la 14e Journée de l’Évaluation qui vient de se tenir. A cette occasion, les professionnels ont débattu de la place de l’IA dans leurs missions d’évaluation. Un message central s’est imposé : si l’IA transforme les pratiques, le jugement professionnel, l’esprit critique et la responsabilité de l’évaluateur demeurent irremplaçables.
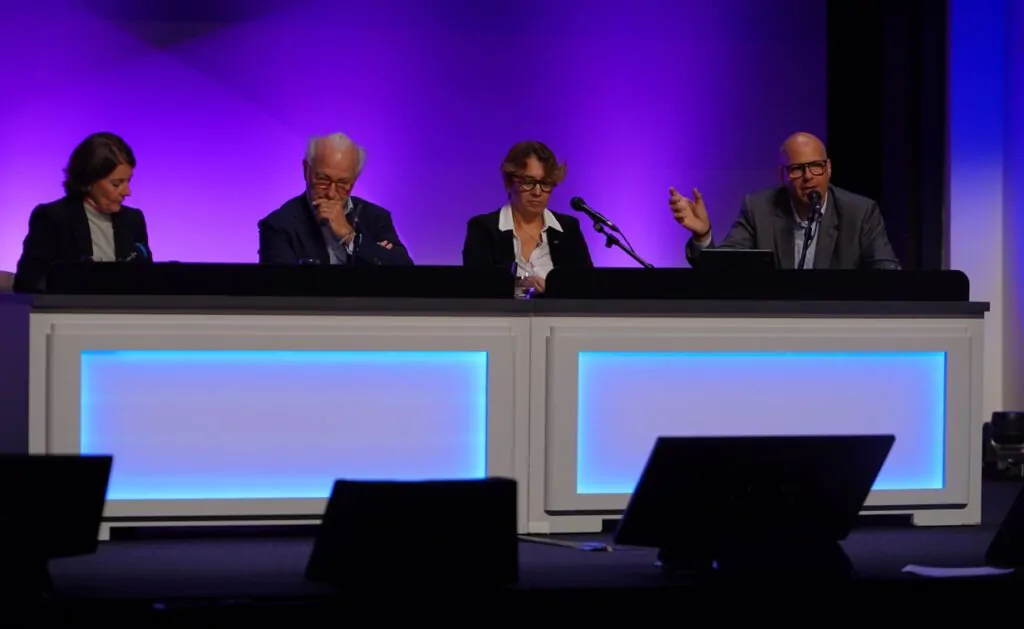
Rechercher, analyser, challenger, calculer, juger, documenter, assumer… l’intelligence artificielle peut être utilisée à toutes les étapes d’une mission d’évaluation. Mais jusqu’où peut-on lui déléguer ces travaux ? Cette question était au cœur de la conférence animée par Quitterie Lenoir, vice-présidente de la commission Évaluation de la CNCC, en présence d’Alexandra Sabin-Brasset, présidente du comité Évaluation et Transmission du CNOEC, Olivier Salustro, président de la commission Évaluation de la CNCC et Arnaud Ducap, président de la commission IA et Évaluation de la CNCC.
L’IA peut enrichir l’analyse, mais ne peut se substituer au jugement humain
Si l’IA permet de traiter rapidement des volumes importants de données, d’identifier des risques ou de faire émerger des hypothèses nouvelles, elle ne sait pas nécessairement distinguer les informations déterminantes pour la valeur d’une entreprise. L’enjeu n’est donc pas de disposer du maximum d’informations mais de savoir les hiérarchiser, les interpréter et les confronter à la réalité économique de l’entreprise évaluée.
Les échanges ont également mis en lumière un risque moins perceptible, celui de laisser l’IA orienter le raisonnement du professionnel. Face à des réponses structurées et convaincantes, l’évaluateur doit conserver sa capacité à douter, à formuler ses propres hypothèses et à contredire les conclusions proposées par l’outil.
« Le professionnel doit toujours être capable de construire et reconstruire les démarches. »
Arnaud Ducap, président de la commission IA et Évaluation de la CNCC
Cette vigilance pose directement la question de la formation des futurs professionnels. Apprendre à utiliser l’IA ne suffit pas, il faut apprendre à la questionner, à identifier ses biais et à savoir quand s’en passer.
« Le professionnel doit toujours être capable de construire et reconstruire les démarches, pour assumer et documenter son jugement professionnel », a ainsi rappelé Arnaud Ducap, président de la commission IA et Évaluation de la CNCC.
Une évaluation ne se résume pas à un chiffre, elle repose sur une démonstration, des hypothèses et des arbitrages que le professionnel doit pouvoir expliquer, défendre et assumer. L’IA peut contribuer au raisonnement, mais elle ne porte ni la responsabilité des choix effectués ni celle des conclusions formulées.
De nouveaux outils pour accompagner l’évolution des pratiques en 2027
Au-delà du sujet de l’IA, cette 14e édition a été l’occasion de présenter les travaux engagés par les commissions de la CNCC et du CNOEC pour accompagner les professionnels. Plusieurs publications sont attendues en 2027, notamment des guides consacrés au commissariat aux apports et à la fusion, aux avantages particuliers attachés aux actions de préférence, à la valorisation des actions au regard des problématiques de volatilité de ces instruments ainsi qu’à la mission de diagnostic de la transmission d’une entreprise. Le guide du diagnostic stratégique fait également l’objet d’une actualisation intégrant notamment les enjeux ESG.
Transmission des entreprises : un enjeu économique majeur pour les professionnels du chiffre
La transmission d’entreprise a également été abordée lors de l’ouverture de cette édition, qui comptait 350 inscrits. Face aux évolutions démographiques, l’anticipation des transmissions représente un enjeu économique majeur. Pourtant, les dirigeants sollicitent encore trop souvent les professionnels tardivement.
Les commissaires aux comptes et experts-comptables ont ainsi un rôle essentiel à jouer pour les accompagner dans la préparation de ces échéances et leur permettre de poursuivre leurs projets d’investissement, d’innovation et de développement.
À l’horizon 2027, l’enjeu pour les professionnels de l’évaluation ne sera donc pas seulement de maîtriser de nouveaux outils mais de préserver ce qui fait la valeur de leur expertise. Cela repose notamment sur leur capacité à exercer un jugement indépendant, à défendre leurs arbitrages et à assumer leurs conclusions.
L.G.