20 novembre 2026 |

Ecrit par le 20 novembre 2026

Louer en meublé : un bon plan fiscal ?

Vous êtes propriétaire d’un appartement et vous souhaitez disposer d’un complément de revenus. Faut-il le louer vide ou meublé ? La réforme du statut de loueur en meublé non professionnel (LMNP) a rebattu les cartes. Charges, impôts, plus-value à la revente… Comment en tirer la meilleure rentabilité ? Pour quel régime fiscal opter ? Les réponses de Jean-Paul Serrato, président de la CNCEF Immobilier, association professionnelle d’experts en immobilier patrimonial.

Les candidats à la location ont de plus en plus de mal à trouver un toit et le phénomène touche aussi le meublé : le nombre de logements meublés disponibles à la location a diminué de 24% en France, et même de 25% en Île-de-France.

Vide ou meublé : quelle est la meilleure rentabilité ?
Sur le papier, le meublé a une longueur d’avance : les loyers des logements meublés sont en moyenne 10 % plus élevés que ceux des logements vides et même 15% plus élevés sur certains marchés immobiliers tendus.
Mais attention à ne pas confondre loyer plus élevé et rentabilité supérieure ! Le propriétaire doit financer l’ameublement, renouveler les équipements, assurer leur entretien et parfois faire face à une rotation plus fréquente des locataires. À cela peuvent s’ajouter des périodes de vacance locative et des frais de gestion.

La location vide présente, de son côté, plusieurs atouts : un bail de trois ans (contre un an en principe pour un meublé, ou neuf mois pour un étudiant), une occupation généralement plus stable et moins de dépenses liées au mobilier.
Le bon calcul ? Comparer le rendement net, et non le seul montant des loyers : recettes annuelles réellement encaissées, charges, travaux, fiscalité, frais de gestion, ameublement et éventuelles périodes sans locataire.

Bon plan fiscal
Le ‘vrai’ bon plan fiscal, le régime réel : Obligatoire au-delà de 77 700€ de recettes, ou sur option en dessous si c’est plus avantageux, il permet de déduire toutes vos charges réelles (intérêts d’emprunt, taxe foncière, charges de copropriété, frais de gestion, assurances, travaux) et de pratiquer l’amortissement du bien et du mobilier pour réduire le résultat imposable, parfois jusqu’à zéro.
Attention ! il ne peut pas créer de déficit. En revanche, les déficits issus des charges sont reportables pendant dix ans sur les bénéfices de même nature, et les amortissements non déduits peuvent être reportés sans limitation de durée, sous conditions. Vous pouvez donc percevoir des loyers tout en déclarant un résultat nul ou très faible, et donc ne payer aucun impôt sur le revenu sur ces loyers pendant de nombreuses années.

Pour quel régime fiscal opter ? Quels sont les avantages de chacun ?
La location vide relève des revenus fonciers, tandis que la location meublée relève des bénéfices industriels et commerciaux (BIC). Dans les deux cas, le propriétaire peut choisir entre un régime forfaitaire, sous certaines conditions, et un régime réel.

Vous louez vide : simplicité ou déduction des charges ?

● Le micro-foncier : si vos revenus locatifs annuels ne dépassent pas 15 000€ et que votre logement remplit les conditions requises, vous bénéficiez automatiquement d’un abattement forfaitaire de 30 %. Vous êtes donc imposé sur 70 % des loyers, sans avoir à justifier vos dépenses.

● Le régime réel : obligatoire au-delà de 15 000€ de revenus fonciers ou sur option en dessous. Vous déduisez alors les charges réelles (intérêts d’emprunt, assurances, taxe foncière, frais de gestion, travaux d’entretien et de réparation…). Si elles dépassent les loyers, vous pouvez déclarer un déficit foncier, déductible de votre revenu global dans la limite de 10 700 € par an, hors intérêts d’emprunt. L’excédent et la part liée aux intérêts sont reportables sur les revenus fonciers des dix années suivantes.

Vous louez meublé : l’atout de l’amortissement
Le micro-BIC est simple pour une location meublée de longue durée avec des recettes locatives inférieures à 77 000 € pour les revenus 2025. Il permet de bénéficier d’un abattement forfaitaire de 50 % sur les recettes. Vous êtes ainsi imposé sur la moitié des loyers, mais sans pouvoir déduire les charges…

Facturation électronique
Depuis le 1er septembre 2026, les loueurs en meublé, même non professionnels et non soumis à la TVA, doivent faire le choix d’une plateforme de facturation électronique pour émettre leurs factures.

LMNP : la réforme fiscale a-t-elle changé la donne ?
Oui. Depuis le 15 février 2025, les amortissements déduits par les loueurs en meublé non professionnels au régime réel sont réintégrés dans le calcul de la plus-value immobilière lors de la revente du logement. Autrement dit, l’avantage fiscal obtenu pendant la période de location peut entraîner une taxation plus importante au moment de la cession.

Une mesure qui concerne également les biens déjà loués avant la réforme. Il ne faut plus raisonner uniquement sur l’économie d’impôt réalisée chaque année mais intégrer la fiscalité de la revente dans le calcul de rentabilité global.
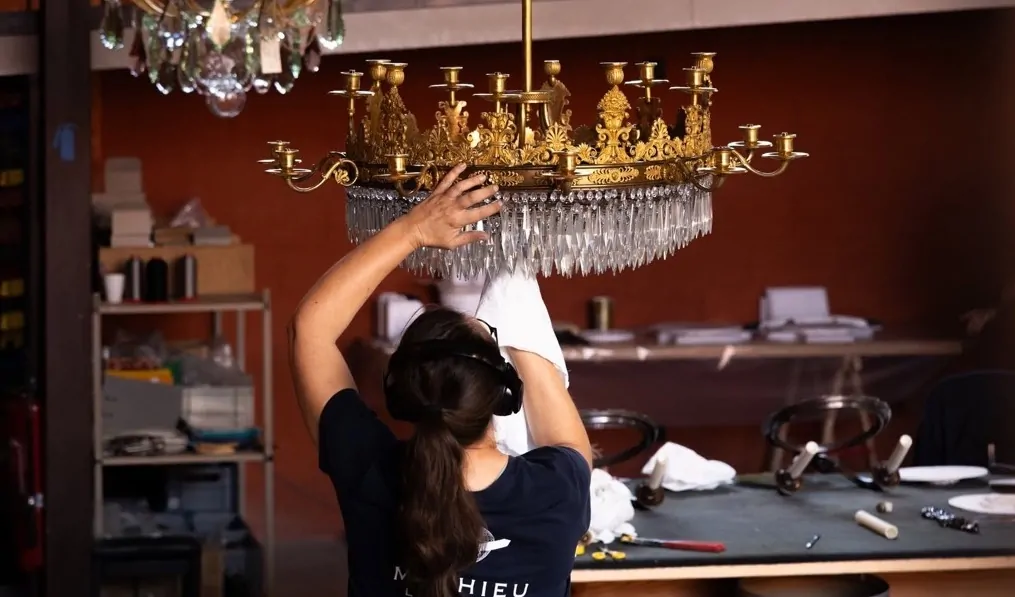

Le Medef Vaucluse invite les dirigeants à la Lustrerie Mathieu pour parler art et fiscalité

Le Medef Vaucluse organise une rencontre sur le thème ‘L’Art et la Fiscalité : les clés d’un patrimoine d’exception’ le jeudi 12 novembre dans les locaux de Mathieu Lustrerie à Gargas.

Les dirigeants vauclusiens sont invités à en apprendre davantage sur l’art et la fiscalité le jeudi 12 novembre dans les locaux d’une entreprise du patrimoine vivant : la Lusterie Mathieu à Gargas. Organisé par le Mouvement des entreprises de France (Medef) en Vaucluse en partenariat avec Allianz Expertise et Conseil, cet événement sera sur le thème ‘L’Art et la Fiscalité : les clés d’un patrimoine d’exception’.

La rencontre sera animée par Emilie Fouquet, conseillère en gestion de patrimoine chez Allianz, et Stéphane Lespagnol, ingénieur patrimonial chez Allianz. Les participants pourront aussi découvrir le travail et les ateliers de Mathieu Lustrerie.

Jeudi 12 novembre. 18h. Inscription en ligne. Mathieu Lustrerie. 432 Route de Croagnes. Gargas.


Impôts en Vaucluse, les écarts donnent le vertige

Le service de correction de la déclaration de revenus est ouvert depuis la fin juillet et restera accessible jusqu’au 30 novembre 2026. Une occasion de rectifier un oubli ou une erreur… Petit tour d’horizon sur les impôts payés en Vaucluse : C’est à Saumane-de-Vaucluse qu’un foyer fiscal imposé acquitte en moyenne 7 816€ d’impôt sur le revenu, contre 2 121€ au Pontet.

Les avis d’impôt arrivent dans les espaces personnels des contribuables. Et, avec eux, parfois la surprise d’une erreur, d’un revenu oublié ou d’une réduction fiscale qui n’aurait pas été prise en compte. La Direction générale des Finances publiques (DGFIP) vient donc d’ouvrir le service de correction en ligne. Accessible depuis l’espace particulier sur impots.gouv.fr, il permet de modifier une grande partie des informations déclarées : revenus, charges, personnes à charge, réductions et crédits d’impôt ou encore certains éléments liés à l’impôt sur la fortune immobilière.

On revoit sa copie
Pour les revenus déclarés en 2026 au titre de 2025, la correction en ligne est ouverte jusqu’au 30 novembre 2026. En cas d’erreur, il suffit de retourner dans son espace Finances publiques et de sélectionner ‘Accéder à la correction en ligne’. Si la rectification modifie le montant de l’impôt, l’administration établira ensuite un nouvel avis. Certaines situations échappent cependant à cette procédure, notamment plusieurs changements d’état civil ou de situation familiale. Dans ce cas, le contribuable doit passer par la messagerie sécurisée ou adresser une réclamation à son service des impôts.

Le vaucluse, terre de disparités
Le Vaucluse n’est pas un territoire homogène en matière de revenus. Les données de l’Insee (Institut national de la statistique et des études économiques) pointent un contraste très net entre certaines communes du département. Gordes affiche en 2023 un niveau de vie médian de 28 610€ par unité de consommation (L’unité de consommation permet de comparer le niveau de vie des ménages en prenant en compte le nombre de personnes selon son âge), quand Le Pontet se situe à 21 780€. L’écart atteint donc près de 7 000€ par unité de consommation.

Copyright Mangific

Le Grand Avignon
Le Grand Avignon, dans son ensemble, se situe à 23 360€ de niveau de vie médian, avec un taux de pauvreté de 24,2%. La géographie des revenus raconte ainsi une autre histoire du Vaucluse : celle d’un département où les villages recherchés du Luberon et des Monts de Vaucluse côtoient des communes urbaines confrontées à une population beaucoup plus fragile économiquement.

Saumane-de-Vaucluse dans le haut du classement
Lorsqu’on ne regarde plus seulement le revenu mais l’impôt effectivement acquitté par les foyers imposés, les écarts deviennent encore plus spectaculaires. Dans les données fiscales portant sur les revenus de 2023, donc l’impôt payé en 2024, Saumane-de-Vaucluse apparaît parmi les communes françaises où l’impôt moyen par foyer imposé est le plus élevé : 7 816€. La commune se classe même au 860e rang national dans le classement des communes selon cet indicateur. Le revenu fiscal de référence moyen atteint parallèlement 41 117€ par foyer, bien au-dessus de la moyenne nationale de 32 269€. Sur les 577 foyers fiscaux recensés, 289 sont imposés, soit 50,1%. Saumane n’est d’ailleurs pas une exception dans ce secteur du département. À Cabrières-d’Avignon, l’impôt sur le revenu net moyen par foyer imposé atteint 7 326€, avec un revenu fiscal de référence moyen de 44 688€. Près de la moitié des foyers fiscaux y sont imposés. À Murs, l’impôt moyen par foyer imposé atteint encore 6 941€, tandis qu’aux Beaumettes il s’établit à 5 488€.

À l’autre bout de l’échelle, les communes populaires
Le contraste est particulièrement visible dans les communes urbaines. Au Pontet, l’impôt sur le revenu net moyen par foyer imposé s’élève à 2 121€, soit près de quatre fois moins qu’à Saumane-de-Vaucluse. Le revenu fiscal de référence moyen n’y atteint que 22 748€. Sur les 10 320 foyers fiscaux recensés, seuls 3 661 sont imposés, soit 35,5%. À Vedène, l’impôt moyen par foyer imposé atteint 3 015€, pour un revenu fiscal de référence moyen de 29 813€. La proportion de foyers imposés y est toutefois nettement supérieure à celle du Pontet, à 45,4 %. Fontaine-de-Vaucluse se situe à 3 522€ d’impôt moyen par foyer imposé, avec un revenu fiscal de référence moyen de 23 703€. Pour autant, comparer une petite commune résidentielle à une ville de plusieurs dizaines de milliers d’habitants ne revient pas à mesurer exactement la même réalité. L’impôt moyen par foyer imposé dépend à la fois du niveau de revenus, du nombre de contribuables, de la composition des ménages et des mécanismes de réduction ou de crédit d’impôt.

L’Insee raconte une histoire différente de celle du fisc
C’est précisément là que la distinction entre revenu, niveau de vie et impôt devient essentielle. Dire d’une commune ‘ qu’on y paie plus d’impôts’ ne signifie pas nécessairement que chacun de ses habitants est plus riche. L’indicateur fiscal mesure l’impôt acquitté par les foyers imposés. L’Insee, lui, calcule notamment le niveau de vie médian à partir du revenu disponible du ménage rapporté au nombre d’unités de consommation.

Copyright Magnific

Le niveau de vie médian
Ainsi, à Gordes, le niveau de vie médian atteint 28 610€ en 2023. La commune compte surtout une population vieillissante : près de 44% des habitants ont 65 ans ou plus. Les résidences secondaires y représentent également près de la moitié du parc de logements, avec 49,5%.Le Pontet présente un tout autre visage. Son niveau de vie médian s’établit à 21 780€ et son taux de pauvreté atteint 27%. Dans le Grand Avignon, près d’un habitant sur quatre vit ainsi sous le seuil de pauvreté, selon l’Insee.

Derrière la déclaration, une photographie du territoire
Les avis d’impôt constituent aussi une photographie économique du territoire. D’un côté, les communes du Luberon et des Monts de Vaucluse concentrent une population disposant souvent d’un niveau de revenus élevé, avec des foyers fortement imposés comme Saumane-de-Vaucluse, Cabrières-d’Avignon ou Murs en donnent une illustration particulièrement nette. De l’autre, les pôles urbains comme Le Pontet et certains secteurs d’Avignon et du Grand Avignon, présentent des niveaux de vie sensiblement inférieurs et une proportion importante de ménages non imposables. Cette fracture territoriale ne se lit donc pas seulement dans les déclarations fiscales. Elle apparaît dans le logement, les prix immobiliers, la structure démographique et jusqu’à la composition des ménages.
Sources : Direction générale des Finances publiques, Insee-DGFiP-Ircom.

Les infos pratiques pour corriger sa copie
La DGFiP propose aux contribuables vauclusiens qui découvrent une anomalie sur leur avis, de se rendre sur impots.gouv.fr, puis ‘Corriger ma déclaration en ligne’ accessible depuis l’espace particulier et ouvert jusqu’au 30 novembre 2026. Il permet notamment de modifier les revenus déclarés, certaines charges, les personnes à charge ainsi que les éléments permettant de calculer les réductions et crédits d’impôt. Après cette date, les contribuables ne pourront plus utiliser ce service en ligne pour rectifier directement leur déclaration. Il restera toutefois possible, dans certaines situations, de déposer une réclamation auprès de l’administration fiscale.
Mireille Hurlin


Médaille du travail : l’exonération sociale supprimée au 1er janvier 2027

Le Syndicat National de la Banque et du Crédit (SNB/CFE-CGC) fait part de son exaspération de cette décision qui sanctionne encore et toujours les « salariés qui travaillent ».

« La loi de finances pour 2026 a supprimé l’exonération d’impôt sur le revenu sur les gratifications allouées lors de la délivrance de la médaille d’honneur du travail. Dans un communiqué du 10 avril 2026, le Bulletin officiel de la sécurité sociale (BOSS) tire les conséquences de cette mesure sur le plan social. L’exonération sociale sera supprimée à effet du 1er janvier 2027 », explique dans un récent communiqué le Syndicat National de la Banque et du Crédit (SNB/CFE-CGC)

« Pour les salariés qui travaillent c’est de nouveau la double peine. »

« Désormais, les gratifications versées à l’occasion de la remise de la médaille du travail sont désormais imposables. La mesure s’applique pour l’impôt sur le revenu dû au titre de 2026 donc aux gratifications versées à compter du 1 er janvier 2026.En revanche, elle est par tolérance encore exonérée de cotisations et contributions sociales (y inclus CSG/CRDS) dans la limite du salaire de base du salarié concerné. Ce qui ne sera plus le cas à partir du 1er janvier 2027. »

« Pour les salariés qui travaillent c’est de nouveau la double peine : Impôt sur le revenu + contributions sociales. Le SNB/CFE-CGC souhaite attirer l’attention, de nouveau, sur ce type de loi qui n’a qu’un but : continuer à taxer ceux qui travaillent pour masquer la mauvaise gestion des politiques qui nous gouvernent. Pour rappel en octobre 2025, le gouvernement avait déjà proposé de taxer de 8% les tickets resto, les chèques vacances, et autres avantages au personnel. Le SNB et certaines entreprises du secteur des avantages au personnel étaient déjà monté au créneau pour stopper cette proposition de loi. »

L.G.


Livret A et LEP : baisse des taux de rémunération à compter du 1er février 2026

La Direction de l’information légale et administrative (Dila) informe que le taux d’intérêt annuel du livret A était fixé, depuis le 1er août 2025, à 1,7 %, et celui du livret d’épargne populaire (LEP) à 2,7 %. Le ministère de l’Économie et des Finances vient d’annoncer une diminution de ces 2 taux à partir du 1er février 2026, en suivant les préconisations du gouverneur de la Banque de France.

À compter du 1er février 2026 :

  • le taux d’intérêt annuel du livret A est fixé à 1,5 % (contre 1,7 % entre le 1er août 2025 et le 31 janvier 2026) ;

  • le taux d’intérêt annuel du livret d’épargne populaire (LEP) est fixé à 2,5 % (contre 2,7 % entre le 1er août 2025 et le 31 janvier 2026).

En 2025, ces 2 livrets avaient déjà connu une baisse de leur taux de rémunération en février, puis en août.

À noter
Le taux d’intérêt annuel du livret de développement durable et solidaire (LDDS), dont la rémunération est identique à celui du livret A, est également fixé à 1,5 % à compter du 1er février.

Le livret A est un compte d’épargne rémunéré dont les fonds sont disponibles à tout moment. Tous les établissements bancaires peuvent le proposer.

Le LEP est, pour sa part, destiné spécifiquement aux personnes aux revenus modestes. Pour en ouvrir un, vous devez remplir certaines conditions liées au domicile fiscal et aux revenus.

La Banque de France est chargée de calculer, et de proposer tous les 6 mois au ministère de l’Économie et des Finances, les taux de rémunération des livrets d’épargne réglementée comme le livret A ou le livret d’épargne populaire.

Ces taux sont fixés par des formules de calcul réglementaire (prenant en compte la moyenne du taux interbancaire de la zone Euro et l’évolution moyenne de l’indice des prix à la consommation, hors tabac, sur le dernier semestre). Il est possible d’y déroger en cas de circonstances exceptionnelles.

À noter
Le taux d’intérêt annuel du LEP en vigueur à partir du 1er février bénéficie d’un « coup de pouce », conformément à la préconisation du gouverneur de la Banque de France. Ce dernier indique que « les conditions d’éligibilité pour la détention de ce livret en font le véritable support de l’épargne populaire ».
La rémunération du livret d’épargne populaire s’établit ainsi à 2,5 % à compter du 1er février, au lieu de 1,9 % selon la formule de calcul réglementaire.


Logement : un nouveau levier fiscal pour relancer l’offre locative abordable

Face à une crise du logement persistante, le Parlement a adopté la création d’un statut du bailleur privé, un dispositif fiscal inédit destiné à encourager les particuliers à investir dans le logement locatif à loyers maîtrisés. Portée par une majorité composite, la mesure promet des avantages fiscaux significatifs, mais reste suspendue aux débats budgétaires et à un possible risque d’inconstitutionnalité.

L’Assemblée nationale a adopté, mi-janvier, la création d’un statut du bailleur privé. Objectif ? Réorienter l’investissement des particuliers vers le logement abordable, alors que la production de logements neufs recule et que les loyers continuent de peser sur le pouvoir d’achat des ménages.

Un compromis politique sous contrainte
Le texte, voté après de longues négociations, est le fruit d’un compromis entre groupes de la gauche modérée, du centre et de la droite. Il a recueilli 158 voix favorables contre 49 oppositions, principalement issues des rangs écologistes, communistes et de La France insoumise, qui dénoncent un dispositif jugé trop favorable aux propriétaires privés. En contrepartie de ce vote, le gouvernement s’est engagé à alléger sensiblement les prélèvements pesant sur les bailleurs sociaux, une revendication ancienne de la gauche.

Un mécanisme fiscal incitatif
Dans sa version renforcée, le statut du bailleur privé ouvre droit à un amortissement fiscal annuel de 4% pour les logements neufs et de 3,5 %pour les logements anciens, sous réserve de réaliser des travaux représentant au moins 20% de la valeur du bien. Objectif ?  Rendre l’investissement locatif plus attractif tout en conditionnant l’avantage fiscal à des loyers modérés et à une amélioration du parc existant. Le dispositif s’inscrit dans la continuité des réflexions menées depuis la fin progressive des mécanismes de défiscalisation type Pinel, arrivés à échéance et jugés insuffisamment ciblés sur les besoins sociaux.

Un risque constitutionnel en embuscade
Mais l’enthousiasme parlementaire a rapidement été tempéré. Lors des débats budgétaires, le rapporteur Philippe Juvin a alerté sur un risque de censure constitutionnelle, lié à la mise en application rétroactive du dispositif au 1ᵉʳ janvier 2026. Un point également souligné par la ministre des Comptes publics, Amélie de Montchalin, qui a regretté l’adoption d’un texte potentiellement inapplicable en l’état.

Le Sénat confirme, mais nuance
La dynamique s’est poursuivie au Sénat, qui a validé à son tour la création du statut fin novembre. Les sénateurs ont toutefois retenu une version plus encadrée, prévoyant un amortissement de 3,5% pour le logement intermédiaire, 4,5% pour le logement social et jusqu’à 5,5% pour le très social, dans la limite de 80% de la valeur du bien et d’un plafond annuel de 8 000€ pour deux logements. Selon Bercy, ce mécanisme permettrait de neutraliser fiscalement, sur vingt-cinq ans, un investissement de 300 000€ dans le logement intermédiaire neuf.

Une réforme encore suspendue
Reste que cette version, ‘qualifiée d’édulcorée’ par certains sénateurs, représenterait un coût estimé à 1,2 milliard d’€d’ici 2028 pour les finances publiques. Surtout, elle demeure étroitement liée aux discussions en cours sur le projet de loi de finances 2026. Entre arbitrages budgétaires et incertitudes juridiques, le statut du bailleur privé n’a pas encore franchi la dernière marche.

Produire des logements accessibles
S’il venait à être définitivement validé, ce nouvel outil fiscal pourrait néanmoins redessiner en profondeur l’investissement locatif privé, en le recentrant sur un objectif longtemps affiché mais rarement atteint : produire davantage de logements réellement accessibles.
Mireille Hurlin


Quelle fiscalité pour les cadeaux d’usage à l’approche de Noël ?

À l’occasion des fêtes de fin d’année, la Chambre des notaires de Paris rappelle les règles applicables aux ‘présents d’usage’, afin d’éviter toute requalification fiscale en donation.

Présent d’usage : ce qu’il faut retenir 
Un présent d’usage est un cadeau offert :

  • à l’occasion d’un événement familial (Noël, anniversaire, mariage, naissance, réussite à un examen…) ;
  • qui n’est pas disproportionné par rapport au patrimoine de celui qui offre ce présent (revenus, niveau de vie, patrimoine).

Aucun plafond légal n’existe : l’appréciation du montant se fait au cas par cas.

Intérêt majeur : les présents d’usage n’ont aucune incidence fiscale. Ils n’entraînent ni droits de donation, ni réduction des abattements légaux, et ne sont pas rapportables à la succession du donateur. Un don manuel de bien meuble important doit toutefois être déclaré auprès de l’administration fiscale. A compter du 1er janvier 2026, la déclaration de dons se fera uniquement de manière numérique sur le site de l’administration fiscale impots.gouv.fr.

Donations : rappels des principaux abattements
Au-delà du présent d’usage, les dons sont soumis aux droits de donation. Des abattements s’appliquent selon le lien familial, notamment :

  • 100 000€ si le donataire est un enfant, un père ou une mère,
  • 31 865€ si le donataire est un petit-enfant,
  • 80 724€ si le donataire est le conjoint du donateur ou son partenaire pacsé,
  • 15 932€ si le donataire est un frère ou une sœur vivant(e) ou représenté(e),
  • 7 967€ si le donataire est un neveu ou une nièce,
  • 5 310€ si le donataire est un arrière-petit-enfant.

Un abattement spécifique de 159 325€ s’applique pour les donataires en situation de handicap, sous certaines conditions, cumulable avec les abattements ci-dessus.

Ces abattements se renouvellent tous les 15 ans.

Une exonération pour les dons d’argent
S’il s’agit une somme d’argent (espèce, virement…), la donation par un parent ou un grand-parent à un enfant ou petit-enfant est exonérée de droits jusqu’à 31 865€, sous conditions d’âge :

  • moins de 80 ans pour le donateur,
  • 18 ans minimum pour le donataire (sauf s’il est émancipé).

Cette exonération est cumulable avec l’abattement accordé en fonction du lien de parenté et se renouvelle également tous les 15 ans.

Nouveauté 2025 : don pour l’achat ou la rénovation énergétique d’un logement
La loi de finances pour 2025 a ajouté une nouvelle catégorie de dons familiaux exonérés.

À noter qu’il s’agit d’une mesure temporaire, qui s’applique entre le 15 février 2025 et le 31 décembre 2026.

Sont concernés les dons :

  • au bénéfice d’un enfant, petit-enfant, arrière-petit-enfant ou, à défaut, d’un neveu ou d’une nièce,
  • destinés soit à l’acquisition d’un logement neuf ou en l’état futur d’achèvement, soit à la rénovation énergétique d’un logement (qui rentrent dans le cadre de MaPrimeRénov’) qui constituera la résidence principale de son propriétaire ou destiné à une mise en location à usage de résidence principale.

Ce type de dons est exonéré de droits dans la double limite suivante : 100 000€ par un même donateur à un même donataire, 300 000€ par donataire.


Comment réduire son imposition grâce au Plan Epargne Retraite ?

La fin de l’année approche et avec elle, le souhait de faire baisser autant que possible votre revenu imposable. Si comme plus de 11 millions de Français vous avez souscrit un PER, les plafonds de déduction fiscale de l’épargne retraite vous en offrent l’opportunité en effectuant des versements volontaires avant fin décembre. Qu’est-ce que le plafond individuel d’épargne retraite ? Comment l’utiliser pour maximiser votre économie d’impôt ? Les réponses et conseils de Grégory Siesse, Directeur du Développement d’Eres, spécialiste indépendant des solutions d’épargne retraite collective et individuelle.

Combien puis-je déduire le maximum chaque année ?
Le plafond épargne retraite est le montant des cotisations épargne retraite que vous pouvez déduire de votre revenu net global annuel. Il est reconstitué chaque année. Il figure sur votre avis d’imposition 2025 sur les revenus 2024 et sera reporté sur votre prochaine déclaration des revenus 2025.
Si vous êtes salarié, il est égal pour 2025 à 10% de votre salaire imposable de l’année précédente avec un minimum de 4 637 € et un maximum de 37 094 €. Attention, sont pris en compte dans ces 10% :

  • les versements obligatoires sur les régimes de retraite supplémentaire de type « Article 83 » ;
  • l’abondement de votre entreprise sur le Plan Epargne Retraite Collectif Obligatoire ou le PER
    d’entreprise ;
  • les jours de congés que vous avez monétisés sur un PERCO ou un PER d’entreprise.

Si en additionnant tous ces versements vous n’avez pas atteint votre plafond annuel, vous pouvez les compléter par un versement volontaire sur le PER pour déduire le maximum autorisé.

Puis-je mutualiser mon plafond avec celui de son conjoint ?
Tout à fait ! Il faut dans ce cas opter pour la mutualisation des plafonds par les couples mariés ou pacsés en cochant la case 6QR de la déclaration. Ainsi, si votre conjoint n’a pas utilisé la totalité de son plafond annuel, vous pouvez le faire pour augmenter votre propre déduction.

Le plafond 2025 est-il perdu si je n’ai pas la possibilité de faire un versement cette année ?
Oui, vous pouvez utiliser les fractions « non consommées » des 3 années précédentes. En fonction de votre capacité d’épargne, la stratégie la plus judicieuse consiste donc à consommer le plafond de l’année en cours ainsi que le plus ancien afin de ne pas le perdre.

Nouveauté Deux amendements adoptés au budget 2026 prévoient d’allonger de 3 à 5 ans la période pendant laquelle le détenteur d’un PER peut employer la fraction non utilisée du plafond de déduction des versements volontaires.

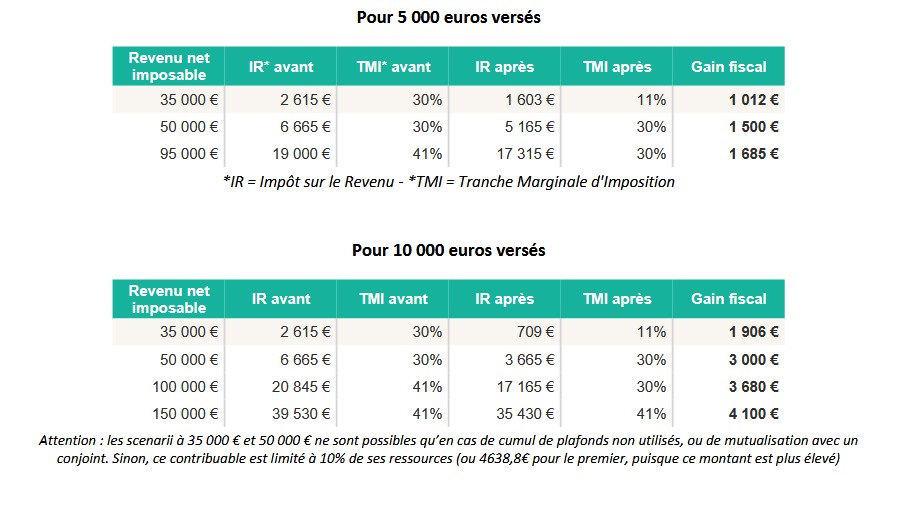
Economie d’impôt : quelques exemple concrets
L’économie d’impôt que vous pouvez réaliser en versant sur un PER est particulièrement avantageuse pour les personnes soumises à une Tranche Marginale d’Imposition (TMI) d’au moins 30%.

Crédit : DR/Eres

3 conseils pour en tirer le meilleur parti en 2025… et les années suivantes
– Vérifiez dès maintenant votre plafond de déductibilité fiscale sur votre dernier avis d’imposition, avant la course de fin d’année. Il mentionne les montants de plafonds épargne retraite des 4 dernières années.
– Attention à ce qui a déjà été « consommé » : une partie de ce plafond épargne retraite a peut-être déjà été utilisée sur d’autres dispositifs retraite (PERCO, PERECO, PEROB Madelin, Préfon…).
– Mettez en place des versements programmés mensuels, trimestriels, semestriels ou même annuels pour ne pas avoir à recommencer l’exercice en 2026…

Avertissement : Les investissements en épargne retraite sont des placements long terme. Il existe des risques de perte en capital et les rendements ne sont pas garantis. La liquidité est limitée et les conditions de déblocage sont réglementairement limitées.


Résidence fiscale : comment éviter la double imposition ?

Dans un contexte de mobilité internationale croissante, la question de la résidence fiscale reste centrale pour les particuliers comme pour les entreprises. Ces dernières années, les changements de résidence fiscale se sont intensifiés, en particulier vers des pays voisins comme l’Italie ou la Suisse, devenus des destinations privilégiées pour les contribuables mobiles. Pour Noun Partners, cabinet indépendant spécialisé dans la gestion de patrimoine, déterminer correctement son lieu d’imposition est essentiel pour éviter les risques de redressement et de double imposition, deux écueils aux conséquences financières lourdes.

En France, la résidence fiscale est définie par l’article 4 B du Code général des impôts. Un contribuable est considéré comme résident fiscal français s’il remplit l’un des critères suivants : avoir son foyer ou son lieu de séjour principal en France, y exercer son activité professionnelle principale ou y avoir le centre de ses intérêts économiques. Dans la pratique, cette notion de foyer est déterminante. Par exemple, un cadre supérieur installé à Londres depuis trois ans, rentre chaque week-end à Paris où résident sa femme et ses enfants. Bien qu’il exerce son activité professionnelle au Royaume-Uni, son foyer étant situé en France, il y est considéré comme résident fiscal.

« La résidence fiscale ne se décrète pas. »

Malek Ziane, fondateur de Noun Partners

Ces conventions, souvent basées sur le modèle de l’OCDE, établissent des critères précis pour trancher : foyer permanent, centre des intérêts vitaux, lieu de séjour habituel, nationalité. Elles permettent surtout d’éviter que les mêmes revenus ne soient imposés deux fois, en prévoyant des mécanismes comme le crédit d’impôt ou le taux effectif. Ainsi, dans le cas d’un chef d’entreprise qui possède une maison en Italie, où il vit avec sa famille, et un appartement à Paris qu’il occupe régulièrement pour affaires, les deux pays le considèrent comme résident fiscal. C’est alors la convention franco-italienne qui tranche : son centre des intérêts vitaux étant en Italie, c’est ce pays qui devient son lieu de résidence fiscale.

« La résidence fiscale ne se décrète pas, elle se constate au regard d’un faisceau d’indices factuels, souligne Malek Ziane, fondateur en 2020 de Noun Partners. Une mauvaise évaluation peut entraîner une double imposition ou un redressement fiscal. L’anticipation et l’accompagnement par un expert sont donc déterminants pour sécuriser sa situation. »
L’impact d’un changement de résidence fiscale est majeur : un résident français est imposé sur l’ensemble de ses revenus mondiaux, tandis qu’un non-résident ne l’est que sur ses revenus de source française. Dans un contexte de mobilité internationale, cette distinction peut transformer radicalement la charge fiscale d’un contribuable.
Pour limiter les risques de double imposition et de contentieux, il est indispensable d’analyser en amont sa situation familiale, professionnelle et patrimoniale, et de tenir compte des conventions fiscales applicables. Dans un environnement où les mobilités internationales sont de plus en plus fréquentes, une bonne compréhension des règles de résidence fiscale constitue un véritable levier de sécurité et de sérénité.

L.G.

https://www.echodumardi.com/tag/fiscalite/   1/1