À Avignon, les dégradations du 17 octobre ont frappé l’espace public et les commerces, pour un coût estimé à au moins 500 000€ sur le seul domaine public. À partir de 2027, un nouveau fonds national doit mutualiser les dégâts les plus lourds liés aux émeutes. Son financement reposera principalement sur une contribution de 0,8 % des primes d’assurance. Une facture collective, qui ne couvrira pourtant pas les violences d’octobre.
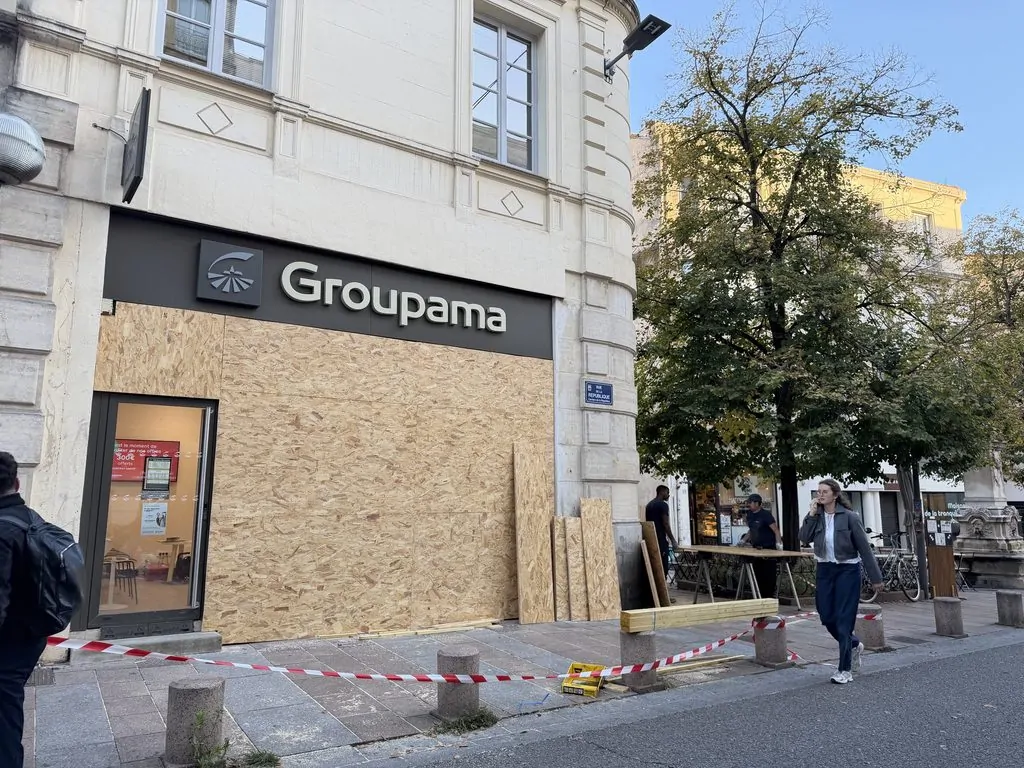
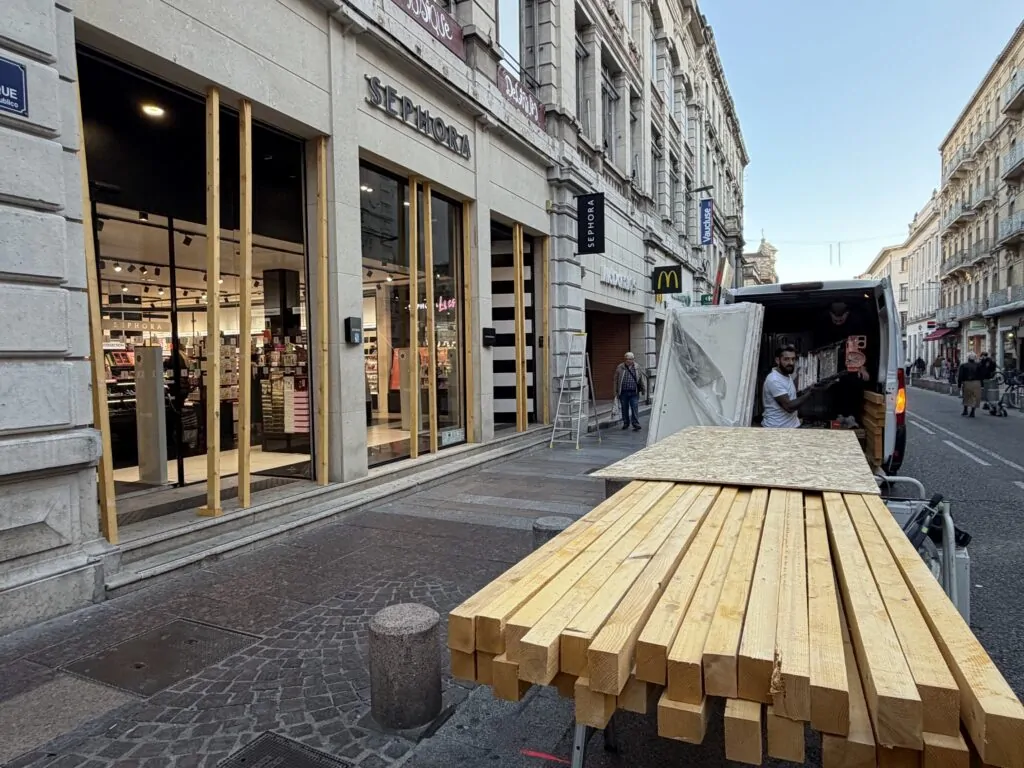
Les vitrines brisées, le mobilier urbain endommagé et les conteneurs incendiés ont laissé des traces bien visibles dans les rues d’Avignon. Le samedi 17 octobre, une mobilisation sociale a dégénéré en affrontements devant la préfecture de Vaucluse, avant que les tensions ne gagnent la rue de la République et les rues piétonnes.
À Avignon, des dégâts qui pèsent déjà lourd
Lors des émeutes du 17 octobre, un peu plus d’une vingtaine de personnes avaient été interpellées par les forces de l’ordre. Le maire d’Avignon, Olivier Galzi, a estimé à au moins 500 000€ le coût des dégradations sur l’espace public. Un montant qui ne comprend ni les dommages subis par les commerces ni l’intégralité des pertes privées. La préfecture avait elle aussi été prise pour cible. Des conteneurs ont été incendiés, des pierres lancées contre le bâtiment et des vitres brisées. Le préfet de Vaucluse, Thierry Suquet, avait déposé plainte afin d’obtenir réparation des dommages. La question est désormais de savoir qui doit payer lorsque les violences collectives provoquent des dégâts considérables ?
Une contribution de 0,8 % sur les assurances
Le gouvernement prépare un nouveau fonds d’indemnisation destiné à prendre en charge une partie des dommages provoqués par les émeutes. Son entrée en vigueur est prévue au 1er janvier 2027, sous réserve de la finalisation des textes réglementaires et des conditions requises. Son financement reposerait aux trois quarts sur une contribution de 0,8 % appliquée aux primes d’assurance. Les contrats habitation et automobile des particuliers seront concernés, tout comme les assurances professionnelles et celles des collectivités. Juridiquement, ce prélèvement sera acquitté par les assureurs. Mais rien ne garantit qu’ils en absorberont intégralement le coût : une répercussion, totale ou partielle, sur les cotisations des assurés reste possible.
Concrètement ?
Concrètement, pour 1 000€ de primes annuelles soumises à cette contribution, le prélèvement pourrait représenter 8€, à titre d’ordre de grandeur, car le montant dépendra des modalités d’application du dispositif et de la politique tarifaire de chaque assureur. Le mécanisme s’inspirait, dans son principe, du régime des catastrophes naturelles. Il répond à une difficulté bien réelle pour les compagnies : lorsque les violences se multiplient et touchent simultanément de nombreux territoires, les indemnisations peuvent atteindre des niveaux difficiles à absorber par les seuls mécanismes habituels.
Un fonds pour les sinistres les plus lourds
Le dispositif ne se substituera pas aux assureurs, mais interviendra en complément, lorsque les dommages atteindront une ampleur exceptionnelle. Les premières versions du projet évoquent un déclenchement du dispositif lorsque le montant des sinistres assurés dépasserait 700 000€ et lorsque les dommages aux bâtiments publics excèderaient 300 000€ ou lorsque au moins 30 sinistres de plus de 10 000€ seraient déclarés. L’éligibilité ne serait toutefois pas automatique. Une commission interministérielle devra examiner chaque situation et déterminer si les conditions permettant de mobiliser le fonds sont réunies. L’enveloppe pourrait se monter à 400M€. À titre de comparaison, le régime des catastrophes naturelles représente un dispositif de mutualisation d’une tout autre ampleur. Le nouveau fonds est donc conçu comme un filet de sécurité, destiné aux sinistres les plus coûteux, et non comme une caisse destinée à régler systématiquement chaque facture après des violences urbaines.
Les dégâts d’octobre resteront à la charge des dispositifs existants
C’est le paradoxe de cette réforme. Les violences des 17 (et 24 octobre pour certaines villes) ont ravivé le débat sur la prise en charge des dégradations, mais elles ne bénéficieront pas de ce nouveau fonds, dont l’entrée en vigueur est prévue pour 2027. Le dispositif n’a pas vocation à couvrir rétroactivement les dommages déjà survenus. Pour les commerçants touchés, la question reste donc immédiate. Les assurances restent le premier interlocuteur, selon les garanties souscrites et les circonstances du sinistre. Le gouvernement a également annoncé des mesures de soutien aux entreprises, notamment des facilités fiscales, des aides ciblées et des dispositifs destinés à préserver leur trésorerie. Le cas des émeutes soulève cependant une difficulté particulière : les garanties et les responsabilités ne sont pas nécessairement identiques d’un contrat à l’autre, et l’indemnisation peut dépendre de la qualification des faits comme de la nature des dommages.
Faire payer les responsables ou partager le risque ?
Faut-il faire peser l’essentiel du coût sur les auteurs des dégradations, au risque de se heurter à leur insolvabilité ou à la difficulté de les identifier ? Ou répartir une partie du risque entre les assurés, afin d’éviter que des sinistres exceptionnels ne fragilisent les victimes et leurs assureurs ? Le futur fonds privilégie la seconde logique, sans supprimer pour autant la possibilité de rechercher la responsabilité des auteurs. Il reste à mesurer ses effets concrets sur les cotisations et sur la capacité d’indemnisation des victimes. À Avignon, où les dégâts du 17 octobre ont déjà donné lieu à des démarches judiciaires, cette réforme nationale ne règlera pas la facture immédiate. La question reste de savoir comment financer les prochaines violences collectives sans laisser les victimes seules face aux pertes, ni faire porter aux assurés une charge dont ils ne maîtrisent pas l’origine.
Mireille Hurlin