27 octobre 2026 |

Ecrit par le 27 octobre 2026

Impôts en Vaucluse, les écarts donnent le vertige

Le service de correction de la déclaration de revenus est ouvert depuis la fin juillet et restera accessible jusqu’au 30 novembre 2026. Une occasion de rectifier un oubli ou une erreur… Petit tour d’horizon sur les impôts payés en Vaucluse : C’est à Saumane-de-Vaucluse qu’un foyer fiscal imposé acquitte en moyenne 7 816€ d’impôt sur le revenu, contre 2 121€ au Pontet.

Les avis d’impôt arrivent dans les espaces personnels des contribuables. Et, avec eux, parfois la surprise d’une erreur, d’un revenu oublié ou d’une réduction fiscale qui n’aurait pas été prise en compte. La Direction générale des Finances publiques (DGFIP) vient donc d’ouvrir le service de correction en ligne. Accessible depuis l’espace particulier sur impots.gouv.fr, il permet de modifier une grande partie des informations déclarées : revenus, charges, personnes à charge, réductions et crédits d’impôt ou encore certains éléments liés à l’impôt sur la fortune immobilière.

On revoit sa copie
Pour les revenus déclarés en 2026 au titre de 2025, la correction en ligne est ouverte jusqu’au 30 novembre 2026. En cas d’erreur, il suffit de retourner dans son espace Finances publiques et de sélectionner ‘Accéder à la correction en ligne’. Si la rectification modifie le montant de l’impôt, l’administration établira ensuite un nouvel avis. Certaines situations échappent cependant à cette procédure, notamment plusieurs changements d’état civil ou de situation familiale. Dans ce cas, le contribuable doit passer par la messagerie sécurisée ou adresser une réclamation à son service des impôts.

Le vaucluse, terre de disparités
Le Vaucluse n’est pas un territoire homogène en matière de revenus. Les données de l’Insee (Institut national de la statistique et des études économiques) pointent un contraste très net entre certaines communes du département. Gordes affiche en 2023 un niveau de vie médian de 28 610€ par unité de consommation (L’unité de consommation permet de comparer le niveau de vie des ménages en prenant en compte le nombre de personnes selon son âge), quand Le Pontet se situe à 21 780€. L’écart atteint donc près de 7 000€ par unité de consommation.
Copyright Mangific

Le Grand Avignon
Le Grand Avignon, dans son ensemble, se situe à 23 360€ de niveau de vie médian, avec un taux de pauvreté de 24,2%. La géographie des revenus raconte ainsi une autre histoire du Vaucluse : celle d’un département où les villages recherchés du Luberon et des Monts de Vaucluse côtoient des communes urbaines confrontées à une population beaucoup plus fragile économiquement.

Saumane-de-Vaucluse dans le haut du classement
Lorsqu’on ne regarde plus seulement le revenu mais l’impôt effectivement acquitté par les foyers imposés, les écarts deviennent encore plus spectaculaires. Dans les données fiscales portant sur les revenus de 2023, donc l’impôt payé en 2024, Saumane-de-Vaucluse apparaît parmi les communes françaises où l’impôt moyen par foyer imposé est le plus élevé : 7 816€. La commune se classe même au 860e rang national dans le classement des communes selon cet indicateur. Le revenu fiscal de référence moyen atteint parallèlement 41 117€ par foyer, bien au-dessus de la moyenne nationale de 32 269€. Sur les 577 foyers fiscaux recensés, 289 sont imposés, soit 50,1%. Saumane n’est d’ailleurs pas une exception dans ce secteur du département. À Cabrières-d’Avignon, l’impôt sur le revenu net moyen par foyer imposé atteint 7 326€, avec un revenu fiscal de référence moyen de 44 688€. Près de la moitié des foyers fiscaux y sont imposés. À Murs, l’impôt moyen par foyer imposé atteint encore 6 941€, tandis qu’aux Beaumettes il s’établit à 5 488€.

À l’autre bout de l’échelle, les communes populaires
Le contraste est particulièrement visible dans les communes urbaines. Au Pontet, l’impôt sur le revenu net moyen par foyer imposé s’élève à 2 121€, soit près de quatre fois moins qu’à Saumane-de-Vaucluse. Le revenu fiscal de référence moyen n’y atteint que 22 748€. Sur les 10 320 foyers fiscaux recensés, seuls 3 661 sont imposés, soit 35,5%. À Vedène, l’impôt moyen par foyer imposé atteint 3 015€, pour un revenu fiscal de référence moyen de 29 813€. La proportion de foyers imposés y est toutefois nettement supérieure à celle du Pontet, à 45,4 %. Fontaine-de-Vaucluse se situe à 3 522€ d’impôt moyen par foyer imposé, avec un revenu fiscal de référence moyen de 23 703€. Pour autant, comparer une petite commune résidentielle à une ville de plusieurs dizaines de milliers d’habitants ne revient pas à mesurer exactement la même réalité. L’impôt moyen par foyer imposé dépend à la fois du niveau de revenus, du nombre de contribuables, de la composition des ménages et des mécanismes de réduction ou de crédit d’impôt.

L’Insee raconte une histoire différente de celle du fisc
C’est précisément là que la distinction entre revenu, niveau de vie et impôt devient essentielle. Dire d’une commune ‘ qu’on y paie plus d’impôts’ ne signifie pas nécessairement que chacun de ses habitants est plus riche. L’indicateur fiscal mesure l’impôt acquitté par les foyers imposés. L’Insee, lui, calcule notamment le niveau de vie médian à partir du revenu disponible du ménage rapporté au nombre d’unités de consommation.
Copyright Magnific

Le niveau de vie médian
Ainsi, à Gordes, le niveau de vie médian atteint 28 610€ en 2023. La commune compte surtout une population vieillissante : près de 44% des habitants ont 65 ans ou plus. Les résidences secondaires y représentent également près de la moitié du parc de logements, avec 49,5%.Le Pontet présente un tout autre visage. Son niveau de vie médian s’établit à 21 780€ et son taux de pauvreté atteint 27%. Dans le Grand Avignon, près d’un habitant sur quatre vit ainsi sous le seuil de pauvreté, selon l’Insee.

Derrière la déclaration, une photographie du territoire
Les avis d’impôt constituent aussi une photographie économique du territoire. D’un côté, les communes du Luberon et des Monts de Vaucluse concentrent une population disposant souvent d’un niveau de revenus élevé, avec des foyers fortement imposés comme Saumane-de-Vaucluse, Cabrières-d’Avignon ou Murs en donnent une illustration particulièrement nette. De l’autre, les pôles urbains comme Le Pontet et certains secteurs d’Avignon et du Grand Avignon, présentent des niveaux de vie sensiblement inférieurs et une proportion importante de ménages non imposables. Cette fracture territoriale ne se lit donc pas seulement dans les déclarations fiscales. Elle apparaît dans le logement, les prix immobiliers, la structure démographique et jusqu’à la composition des ménages.
Sources : Direction générale des Finances publiques, Insee-DGFiP-Ircom.

Les infos pratiques pour corriger sa copie
La DGFiP propose aux contribuables vauclusiens qui découvrent une anomalie sur leur avis, de se rendre sur impots.gouv.fr, puis ‘Corriger ma déclaration en ligne’ accessible depuis l’espace particulier et ouvert jusqu’au 30 novembre 2026. Il permet notamment de modifier les revenus déclarés, certaines charges, les personnes à charge ainsi que les éléments permettant de calculer les réductions et crédits d’impôt. Après cette date, les contribuables ne pourront plus utiliser ce service en ligne pour rectifier directement leur déclaration. Il restera toutefois possible, dans certaines situations, de déposer une réclamation auprès de l’administration fiscale.
Mireille Hurlin
Impôts : qui sera remboursé avant la fin du mois ?

Les premiers remboursements de l’impôt sur le revenu interviendront les 24 et 31 juillet, sans aucune démarche à effectuer. À l’inverse, certains Français devront s’acquitter d’un complément d’impôt à partir de la fin septembre. Voici ce qu’il faut savoir sur cette régularisation annuelle opérée par l’administration fiscale.

En 2025, 524 M€ d’impôt sur le revenu ont été acquittés par 163 000 foyers fiscaux : 495 M€ de taxe foncière (3750 00 avis), 132,2 M€ de droits d’enregistrement (successions, donations…) et de taxe de publicité foncière, 39,2 M€ de taxe d’habitation des résidences secondaires (28 000 avis). Comme chaque été, la Direction générale des finances publiques (DGFiP) procède à la régularisation de l’impôt sur le revenu, en comparant les sommes déjà prélevées à la source avec le montant définitif réellement dû. Pour une partie des contribuables, cette opération se traduira par une agréable surprise : un remboursement automatique du trop-perçu. Pour d’autres, elle débouchera au contraire sur un solde restant à payer. Les premiers remboursements sont programmés les 24 juillet et 31 juillet 2026, en même temps que la mise à disposition des avis d’impôt dans l’espace personnel sur impots.gouv.fr. 

Qui peut bénéficier d’un remboursement ?
Deux situations ouvrent droit à une restitution. La première concerne les contribuables dont les prélèvements à la source effectués en 2025 se révèlent supérieurs à l’impôt finalement calculé. Cette situation peut notamment résulter d’un changement de revenus, d’une évolution de la situation familiale ou d’un taux de prélèvement insuffisamment actualisé.La seconde concerne les personnes bénéficiant de réductions ou de crédits d’impôt supérieurs aux avances déjà perçues, notamment pour l’emploi d’un salarié à domicile, les dons aux associations, certains investissements ou encore les frais de garde d’enfants. 

Aucune formalité à accomplir
Aucune demande n’est nécessaire. Le remboursement est automatiquement versé sur le compte bancaire connu de la DGFiP. Sur le relevé bancaire, le virement apparaît sous l’intitulé ‘Direction générale des finances publiques’. Les contribuables n’ayant pas communiqué de coordonnées bancaires recevront un chèque envoyé à leur domicile. Cette automatisation constitue l’un des effets du prélèvement à la source, instauré en 2019, qui permet d’ajuster chaque année la situation fiscale réelle des ménages.

Des remboursements parfois conséquents
Lors des précédentes campagnes, près de trois contribuables sur dix avaient bénéficié d’un remboursement, dont le montant moyen avoisinait 700€. Les bénéficiaires sont informés du montant exact sur leur avis d’impôt, consultable dans leur espace personnel ou adressé par courrier pour ceux qui ont conservé ce mode de réception. 

Copyright Mireille Hurlin

Pour d’autres, un complément d’impôt à régler
À l’inverse, certains contribuables découvriront qu’ils n’ont pas suffisamment payé d’impôt au cours de l’année écoulée. Cette situation peut résulter d’une hausse de revenus, d’un changement de situation non signalé à temps ou encore d’une avance de crédit d’impôt perçue en janvier 2026 supérieure aux droits finalement constatés. Le règlement interviendra automatiquement à partir du 25 septembre. Si le montant restant dû est inférieur ou égal à 300€, un prélèvement unique sera effectué. Au-delà de ce seuil, la somme sera répartie sur quatre prélèvements mensuels, jusqu’à la fin décembre. 

Vigilance face aux tentatives d’arnaque
Comme chaque année, cette période est propice à la multiplication des courriels et SMS frauduleux annonçant de prétendus remboursements d’impôts. La DGFiP rappelle qu’elle ne demande jamais de communiquer des coordonnées bancaires par courriel ou SMS pour obtenir un remboursement. Celui-ci est versé automatiquement sur le compte bancaire enregistré dans l’espace fiscal du contribuable. En cas de doute, le contribuable se connectera exclusivement à son espace personnel sur le portail officiel des impôts. 

Le Vaucluse, un département où moins d’un foyer sur deux est imposable
Le Vaucluse demeure l’un des départements les plus modestes de Provence-Alpes-Côte d’Azur, où, selon l’Insee (Institut national de la statistique et des études économiques), 248 159 ménages fiscaux, dont 47,1% seulement sont imposables, soit un peu moins d’un foyer sur deux. Cette proportion est inférieure à la moyenne nationale, reflet d’un niveau de revenu plus faible. Les revenus fiscaux les plus élevés se concentrent dans les villages prisés du Luberon et des Monts de Vaucluse, tels que Gordes, Cabrières-d’Avignon, Bonnieux, Menerbes, Lourmarin ou encore Châteauneuf-du-Pape, où le niveau de vie médian dépasse largement la moyenne départementale. À l’inverse, les taux d’imposition sont généralement plus faibles dans les villes les plus populaires comme Avignon, Cavaillon, Carpentras, Bollène ou Pertuis, où les revenus médians sont moins élevés et où une part importante des ménages n’est pas soumise à l’impôt sur le revenu. Cette géographie fiscale illustre les contrastes socio-économiques entre des territoires résidentiels recherchés et des bassins urbains confrontés à davantage de fragilités.

Un paradoxe économique
Si l’emploi progresse et que le chômage recule, cette amélioration ne se traduit pas pleinement dans le portefeuille des ménages. Les revenus demeurent parmi les plus modestes de Provence-Alpes-Côte d’Azur, avec un salaire net moyen de 2 346 euros par mois dans le secteur privé, tandis que près d’un habitant sur cinq vit sous le seuil de pauvreté. Cette réalité limite le nombre de foyers imposables et concentre l’effort fiscal sur les classes moyennes, dont le pouvoir d’achat est déjà mis à mal par la hausse du coût du logement, de l’énergie, de l’alimentation et des transports. Egalement les emplois peu ou moyennement qualifiés restent majoritaires, la progression de l’activité économique ne suffit donc pas à compenser l’augmentation des dépenses contraintes, alimentant un sentiment persistant de fragilité financière chez de nombreux Vauclusiens.

En résumé
Les 24 et 31 juillet marqueront le début de la campagne estivale de remboursement de l’impôt sur le revenu. Si vous êtes concerné, aucune démarche n’est nécessaire : le virement arrivera automatiquement sur votre compte bancaire, accompagné de votre avis d’imposition. Pour les autres, le verdict tombera également à la lecture de cet avis, avec, le cas échéant, un complément d’impôt prélevé à partir de la fin septembre. 
Les sources pour les impôts ici. Pour les données Insee sur le Vaucluse ici. Combien gagent les salariés vauclusiens ici.
Mireille Hurlin


Réductions et crédits d’impôt : vous avez jusqu’au 11 décembre pour modifier votre avance

Vous employez une aide à domicile ? Vous faites garder vos enfants à l’extérieur de votre domicile ? Vous versez des dons ou des cotisations syndicales ? Certaines de ces dépenses ouvrent droit à des réductions ou à des crédits d’impôt sur le revenu. Une avance de 60% du montant vous sera versée en janvier 2026. Elle sera calculée sur vos dépenses de 2024 déclarées en 2025. Vous avez jusqu’au 11 décembre pour modifier cette avance. Service Public vous explique.

Si vous êtes concerné par une réduction ou un crédit d’impôt en lien avec ce type de dépense, une avance de 60% du montant qui peut vous être alloué vous sera versée mi-janvier 2026. Elle est calculée sur vos dépenses de 2024 déclarées en 2025.

Si vous touchez un acompte trop important en janvier, vous devrez rembourser le trop-perçu à l’été 2026. Cela peut être le cas, par exemple, si vous avez fortement réduit le montant de vos dons en 2025 par rapport à l’année précédente ou si vous n’avez plus eu recours à un emploi à domicile.

Pour éviter un trop-perçu, vous devez modifier le versement de l’avance ou y renoncer. Vous avez jusqu’au 11 décembre 2025 pour y procéder.

Pour cela : il vous suffit d’aller dans votre espace « Particuliers » sur impots.gouv.fr, dans la rubrique « Gérer mon prélèvement à la source », menu « Gérer vos avances de réductions et crédits d’impôt. »


Résidence fiscale : comment éviter la double imposition ?

Dans un contexte de mobilité internationale croissante, la question de la résidence fiscale reste centrale pour les particuliers comme pour les entreprises. Ces dernières années, les changements de résidence fiscale se sont intensifiés, en particulier vers des pays voisins comme l’Italie ou la Suisse, devenus des destinations privilégiées pour les contribuables mobiles. Pour Noun Partners, cabinet indépendant spécialisé dans la gestion de patrimoine, déterminer correctement son lieu d’imposition est essentiel pour éviter les risques de redressement et de double imposition, deux écueils aux conséquences financières lourdes.

En France, la résidence fiscale est définie par l’article 4 B du Code général des impôts. Un contribuable est considéré comme résident fiscal français s’il remplit l’un des critères suivants : avoir son foyer ou son lieu de séjour principal en France, y exercer son activité professionnelle principale ou y avoir le centre de ses intérêts économiques. Dans la pratique, cette notion de foyer est déterminante. Par exemple, un cadre supérieur installé à Londres depuis trois ans, rentre chaque week-end à Paris où résident sa femme et ses enfants. Bien qu’il exerce son activité professionnelle au Royaume-Uni, son foyer étant situé en France, il y est considéré comme résident fiscal.

« La résidence fiscale ne se décrète pas. »

Malek Ziane, fondateur de Noun Partners

Ces conventions, souvent basées sur le modèle de l’OCDE, établissent des critères précis pour trancher : foyer permanent, centre des intérêts vitaux, lieu de séjour habituel, nationalité. Elles permettent surtout d’éviter que les mêmes revenus ne soient imposés deux fois, en prévoyant des mécanismes comme le crédit d’impôt ou le taux effectif. Ainsi, dans le cas d’un chef d’entreprise qui possède une maison en Italie, où il vit avec sa famille, et un appartement à Paris qu’il occupe régulièrement pour affaires, les deux pays le considèrent comme résident fiscal. C’est alors la convention franco-italienne qui tranche : son centre des intérêts vitaux étant en Italie, c’est ce pays qui devient son lieu de résidence fiscale.

« La résidence fiscale ne se décrète pas, elle se constate au regard d’un faisceau d’indices factuels, souligne Malek Ziane, fondateur en 2020 de Noun Partners. Une mauvaise évaluation peut entraîner une double imposition ou un redressement fiscal. L’anticipation et l’accompagnement par un expert sont donc déterminants pour sécuriser sa situation. »
L’impact d’un changement de résidence fiscale est majeur : un résident français est imposé sur l’ensemble de ses revenus mondiaux, tandis qu’un non-résident ne l’est que sur ses revenus de source française. Dans un contexte de mobilité internationale, cette distinction peut transformer radicalement la charge fiscale d’un contribuable.
Pour limiter les risques de double imposition et de contentieux, il est indispensable d’analyser en amont sa situation familiale, professionnelle et patrimoniale, et de tenir compte des conventions fiscales applicables. Dans un environnement où les mobilités internationales sont de plus en plus fréquentes, une bonne compréhension des règles de résidence fiscale constitue un véritable levier de sécurité et de sérénité.

L.G.


Déclaration d’impôt hors délai : « Il n’est jamais trop tard »

Alors que la période de déclaration d’impôt vient de s’achever, de nombreux contribuables se retrouvent confrontés à des erreurs ou à des oublis découverts trop tard. Dépasser la date limite n’est pas sans conséquence, mais des solutions existent. Noun Partners, cabinet indépendant spécialisé dans la gestion de patrimoine, rappelle les bons réflexes à adopter pour régulariser sa situation sereinement et efficacement.

Le premier réflexe à adopter est simple : corriger l’erreur ou déposer la déclaration dès que possible. En cas de déclaration tardive ou de modification apportée après la date limite, l’administration fiscale applique des intérêts de retard, fixés à 0,20% par mois, ainsi que des majorations. Celles-ci varient selon la gravité de la situation : 10% en cas de simple retard sans mise en demeure préalable, 20% si la déclaration est transmise dans les 30 jours suivant une mise en demeure, 40% en cas de dépôt hors délai après mise en demeure ou en cas de manquement délibéré, et jusqu’à 80% en cas de manœuvres frauduleuses ou d’activité occulte. Toutefois, ces sanctions peuvent être réduites ou annulées si le contribuable est de bonne foi et entreprend les démarches rapidement.

« Le droit à l’erreur ne dispense pas de respecter les délais de réclamation. »

Malek Ziane, fondateur de Noun Partners

C’est ce que rappelle une décision récente du Conseil d’État (9 mai 2025), venue clarifier que toute correction faite hors délai est considérée comme une réclamation contentieuse. En pratique, cela signifie que l’administration fiscale peut accepter ou refuser cette correction, sans passer par la procédure classique de rectification contradictoire. Cette décision n’annule en rien le droit à l’erreur instauré par la loi ESSOC qui protège les contribuables de bonne foi contre les pénalités systématiques.

Mais attention : le droit à l’erreur ne dispense pas de respecter les délais de réclamation, en général fixés au 31 décembre de la deuxième année suivant celle de la mise en recouvrement de l’impôt. Et si l’administration ne répond pas dans les six mois, ou rejette la demande, le contribuable peut saisir le tribunal administratif. Dans ce contexte, un accompagnement sur-mesure peut faire toute la différence.

Agir avec méthode pour régulariser la situation
« En matière fiscale, il n’est jamais trop tard pour bien faire. Ce qui compte, c’est d’agir avec méthode pour régulariser sa situation », conclut Malek Ziane, fondateur de Noun Partners dont la mission est de proposer une approche stratégique et juridique intégrée afin d’optimiser la fiscalité, prévenir les erreurs et sécuriser les démarches pour les dirigeants d’entreprise et les contribuables aux situations complexes.


Impôts liés à l’activité de l’entreprise, fiscalité immobilière, taxes : ce qu’il faut savoir en 2025

Entre impôts sur les sociétés, TVA, fiscalité locale et mesures issues de la loi de finances 2025, les obligations fiscales des entreprises sont à étudier. Voici tous les points clés à connaître et les dernières actualités pour rester en selon, Entreprendre.Service-Public.fr, le site officiel d’information administrative et de démarches pour les entreprises.

Loi de finances pour 2025 : ce qui change pour les entreprises
Report de la suppression de la CVAE, prolongation des dispositifs zonés d’exonérations, interdiction des logiciels de caisse auto-certifiés, versement mobilité… Entreprendre.Service-Public.fr informe des dispositions figurant dans la loi de finances pour 2025. En savoir plus

Prolongation du dispositif d’abattement dont bénéficient les dirigeants de PME partant à la retraite
La loi de finances pour 2025 proroge jusqu’au 31 décembre 2031 l’abattement fixe dont bénéficient les dirigeants de PME partant à la retraite. Lire les explications

Loi de finances 2025 : quelles mesures pour le secteur agricole ?
Prolongation du crédit d’impôt remplacement, mesures en faveur des jeunes agriculteurs… La loi de finances pour 2025 a adopté plusieurs mesures en faveur du secteur agricole. Lire les explications.

Impôts liés à l’activité de l’entreprise

Impôt sur les sociétés : Quel que soit le type de société, le dirigeant est redevable de l’impôt sur le revenu et la société est soumise à l’impôt sur les sociétés. Les entreprises sont soumises à des déclarations particulières en fonction de leur type d’activité. En savoir plus

Impôt sur le revenu : L’impôt sur le revenu est un impôt global établi sur la totalité des revenus dont disposent les personnes physiques au cours d’une année. Les entreprises dont le statut juridique est celui de l’entreprise individuelle (travailleur indépendant, artisan, commerçant, profession libérale, exploitant agricole non salarié), sont imposées sous le régime de l’impôt sur le revenu. En savoir plus

Taxe sur la valeur ajoutée (TVA) : L’entreprise ou le professionnel indépendant qui réalise de manière habituelle des opérations économiques payantes au sein de l’Union européenne est assujetti à la TVA. Cette taxe est directement facturée aux clients sur les biens qu’ils consomment ou les services qu’ils utilisent. C’est aux professionnels de la collecter sur ces opérations imposables et de la déclarer. En savoir plus

Fiscalité immobilière

Contribution économique territoriale : Depuis 2010, la contribution économique territoriale (CET) remplace la taxe professionnelle sur les équipements et biens mobiliers (TP), à laquelle étaient soumises les entreprises et les personnes physiques ou morales qui exercent une activité professionnelle non salariée. La CET est composée de la cotisation foncière des entreprises (CFE) et la cotisation sur la valeur ajoutée des entreprises (CVAE). En savoir plus

Taxes foncières : En savoir plus

Taxes locales : Pendant l’exercice de son activité, une entreprise est assujettie à certains prélèvements fiscaux tels que les taxes locales. Ces taxes peuvent être liées à la nature de son activité, à l’urbanisme ou au lieu d’établissement de l’entreprise. En savoir plus

Autres impôts et taxes

Crédits d’impôts : En savoir plus

Réductions d’impôts : De nombreuses politiques publiques de soutien aux entreprises passent par des allègements fiscaux, de crédits d’impôts ou de déductions fiscales. Pour en bénéficier, les entreprises doivent souvent remplir certaines conditions : date de création, secteur d’activité, etc. En savoir plus

Exonérations d‘impôts : En savoir plus

L.G.


Utilisez une messagerie sécurisée pour contacter les Finances publiques

La Direction générale des finances publiques (DGFIP) vous invite à utiliser sa messagerie sécurisée lorsque vous souhaitez rentrer en contact avec elle.

« La messagerie sécurisée est le service en ligne le plus simple qui vous permet de contacter directement le service compétent de l’administration fiscale, explique le DGFIP. Accessible 24 heures sur 24,7 jours sur 7, sur le site impots.gouv.fr la messagerie sécurisée vous permet de réaliser, depuis votre espace professionnel, en toute confidentialité, les démarches suivantes :

– dépôt d’une demande (poser une question générale ou transmettre une information utile à la gestion de votre dossier, déposer une réclamation, signaler une difficulté…),

– réception d’un accusé de réception après le dépôt d’une demande,

– suivi de l’avancement de vos demandes,

– consultation de l’historique de vos demandes,

– alerte pour tout nouveau message disponible directement à l’adresse électronique que vous avez renseignée lors de l’habilitation à ce service. »

Des réponses sécurisées et archivées
« Les réponses qui vous sont apportées par l’administration sont ‘historisées’ et sécurisées, poursuit la Direction générale des finances publiques. Elles lui sont opposables. Ce système garantit votre sécurité juridique. A noter : pour simplifier au quotidien vos contacts avec l’administration fiscale, une arborescence intuitive vous guide dans la rédaction de vos demandes. Pour utiliser ce service, consultez dès-à-présent la fiche FOCUS SL2 « Demander une adhésion aux services en ligne (mode expert) »sur le site impots.gouv.fr. »

Les usagers souhaitant bénéficier des services de l’administration fiscale sur internet doivent posséder au préalable un espace professionnel. Pour plus de renseignements sur la création d’espace, vous pouvez consulter la fiche FOCUS ci-dessus (cliquer sur le visuel). Il n’est pas nécessaire de créer un espace professionnel par entreprise : un même espace regroupe l’ensemble des habilitations détenues par un usager pour une ou plusieurs entreprises gérées. Il est cependant conseillé de limiter le nombre de dossiers gérés dans un même espace à un maximum de 100 : au-delà, des ralentissements importants, voire des blocages, pourraient être rencontrés en périodes d’affluence.

L.G.


Quelles sont les principales recettes fiscales perçues par l’État?

Dans son discours de politique générale devant l’Assemblée nationale mardi 1er octobre, le nouveau Premier ministre Michel Barnier a détaillé les chantiers prioritaires de son gouvernement. Il a notamment donné des indications concernant le prochain budget de l’État et assuré que les grandes entreprises et les ménages les plus aisés seraient mis à contribution pour redresser les comptes publics. Les pistes envisagées par le gouvernement pourraient être une surtaxe d’impôt sur les sociétés pour les grands groupes et une hausse de la contribution exceptionnelle sur les hauts revenus.

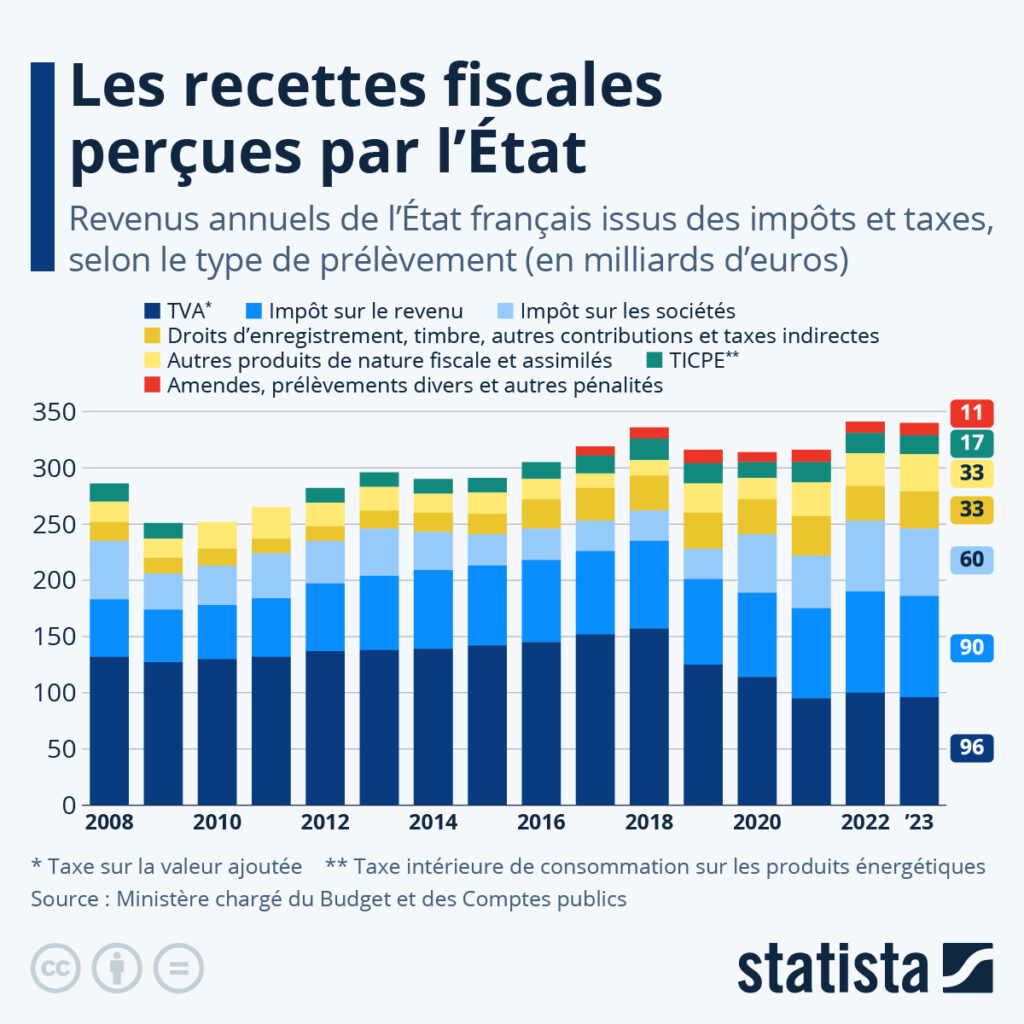
Quelles sont les principales recettes fiscales actuellement perçues par l’État ? Comme le détaille notre infographie basée sur les données du ministère chargé du Budget et des Comptes publics, la taxe sur la valeur ajoutée (TVA), l’impôt sur le revenu et l’impôt sur les sociétés sont les trois plus importantes sources de recettes fiscales pour l’État français, ayant rapporté respectivement 96, 90 et 60 milliards d’euros en 2023. Ensemble, ces trois catégories de prélèvement ont représenté près de trois quarts (72 %) des recettes fiscales nettes l’an dernier. Outre les impôts directs, la contribution des taxes et impôts indirects, comme les droits d’enregistrement, les droits de timbre et la taxe sur les salaires, est également significative. Cette source de revenus a en effet rapporté 33 milliards d’euros à l’État en 2023, soit près de 10 % des recettes fiscales nettes.

De Tristan Gaudiaut pour Statista


Impôt sur les revenus 2023 : dans quels cas peut-on être remboursé en 2024 ?

À la suite de la déclaration de vos revenus de 2023 et du calcul définitif de votre impôt, vous bénéficierez peut-être prochainement d’un remboursement de la part de l’administration fiscale. Ce remboursement intervient dans deux cas :

  • Si vous avez effectué des dépenses en 2023 ouvrant droit à réductions ou crédits d’impôt comme des dons, des dépenses d’emploi à domicile, de gardes d’enfants ou encore des investissements locatifs. Dans ce cas, le montant remboursé prendra en compte l’avance de 60 % qui peut vous avoir été déjà versée en janvier 2024.
  • Si vos prélèvements à la source, effectués tout au long de l’année dernière, ont été supérieurs au montant final de votre impôt. Cela peut être le cas si vos revenus ont baissé (par exemple en cas de départ à la retraite en 2023) et que vous ne l’avez pas signalé à l’administration fiscale, ou si vous avez tardé à déclarer la naissance d’un enfant qui vous donne droit à une demi-part supplémentaire. Dans ce cas, le montant remboursé correspondra à la différence entre ce qui a déjà été prélevé en 2023 et l’impôt finalement dû. Pour éviter à l’avenir cette situation, il suffit de déclarer vos changements de situation dès qu’ils se produisent dans votre espace en ligne, service « Gérer mon prélèvement à la source. »

Entre fin juillet et début septembre 2024, vous recevrez dans votre espace en ligne ou par courrier le détail du calcul de votre impôt. Le remboursement, qui se fera automatiquement par virement bancaire sécurisé, devrait être effectué entre le mercredi 24 et mercredi 31 juillet 2024 (ou un peu plus tard par chèque, envoyé à votre domicile, si l’administration fiscale n’a pas vos coordonnées bancaires).

https://www.echodumardi.com/tag/impots/   1/1