2 novembre 2026 |

Ecrit par le 2 novembre 2026

Retards de paiement des entreprises : la Région Sud réduit l’écart

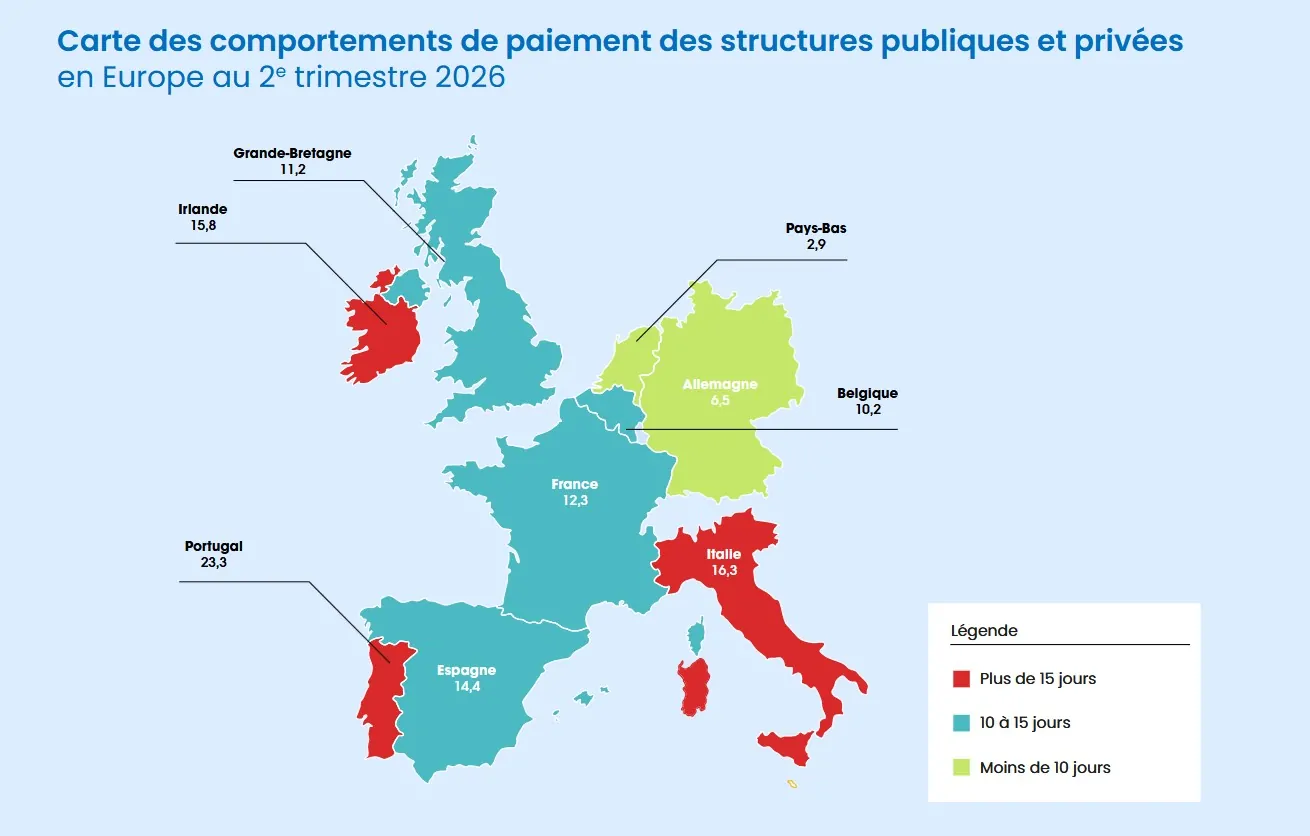
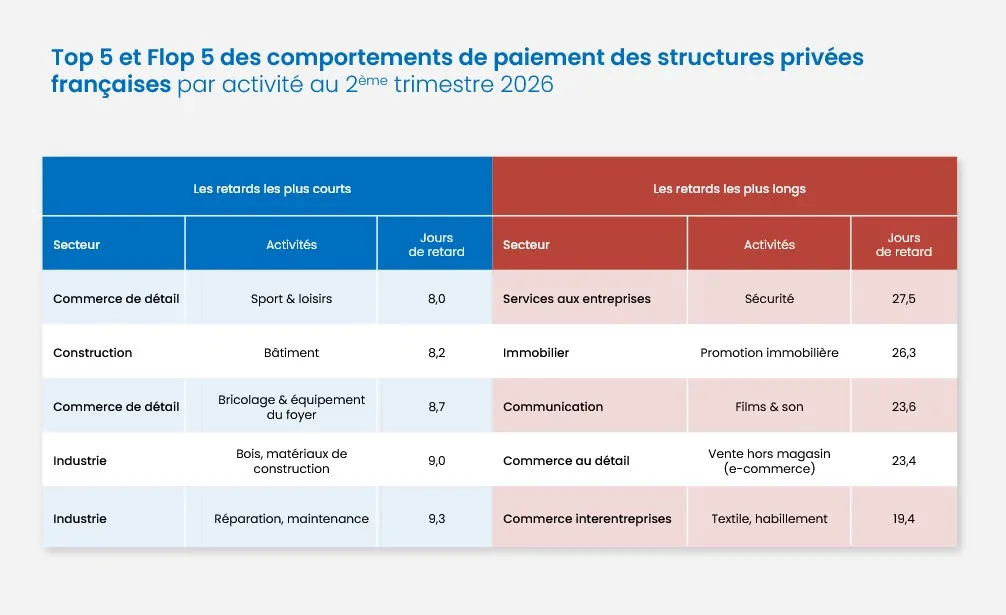
Si la France renoue ainsi avec son meilleur niveau depuis 3 ans, de fortes disparités demeurent selon la taille des entreprises et les secteurs d’activité. Ainsi, côté retards de paiement des établissements privés ou publics, bien que meilleure que la moyenne européenne, la région Provence-Alpes-Côte d’Azur pourrait encore mieux faire même si elle a enregistré la meilleure progression hexagonale durant le 2e trimestre 2026.

Après sa récente étude sur le nombre de chefs d’entreprise vauclusiens ayant perdu leur emploi, Altares vient de publier une nouvelle étude sur le ‘Comportements de paiement des structures publiques et privées en France et en Europe’ durant le premier semestre 2026.
Ainsi, selon la plateforme de data B2B, après deux années difficiles, la France retrouve son meilleur niveau depuis 3 ans. Les retards de paiement des établissements privés ou publics français reculent (12,3 jours contre 14,1 jours un an plus tôt). C’est désormais mieux que la moyenne européenne qui, dans le même temps, descend à 13,1 jours contre 14 jours auparavant.
Crédit : Altares

Après une dégradation continue observée en 2024 puis amplifiée en 2025, les comportements de paiement des entreprises françaises se redressent nettement au deuxième trimestre 2026. Près d’une entreprise sur deux (49,7%) règle désormais ses fournisseurs à l’échéance, contre 45,2% un an plus tôt.

« Les grandes structures continuent d’afficher les retards les plus élevés, reportant une partie de la pression financière sur leurs fournisseurs. »

Les TPE et PME en première ligne de la ponctualité
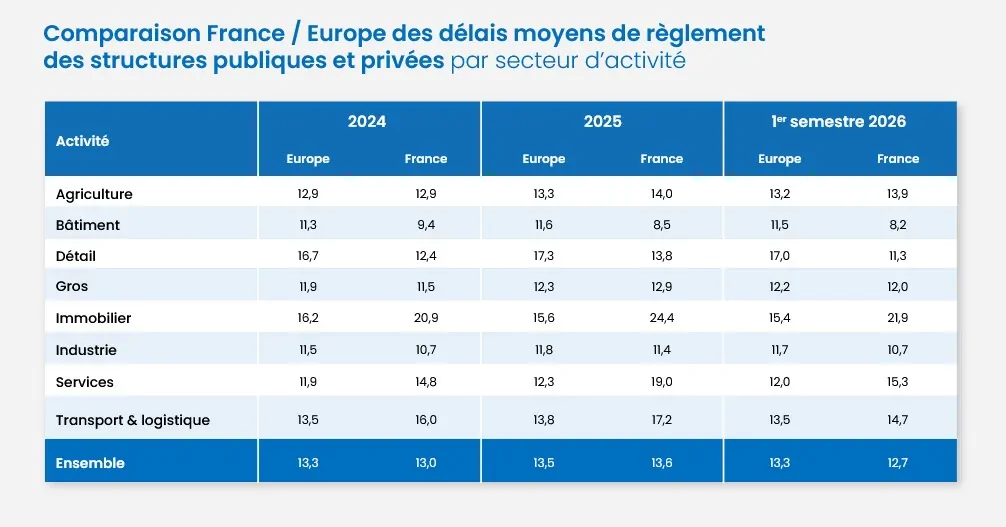
Si en France l’amélioration des comportements de paiement concerne l’ensemble du tissu économique, les écarts restent cependant marqués selon la taille des entreprises. Les grandes structures continuent d’afficher les retards les plus élevés, reportant une partie de la pression financière sur leurs fournisseurs, une réalité observée de longue date.

Cette trajectoire repose d’abord sur les plus petites structures. Les TPE de 1 à 9 salariés ramènent leur retard moyen à 11,7 jours, après un gain de près de deux jours sur un an. Les PME de 10 à 49 salariés affichent un meilleur résultat encore avec seulement 11,1 jours de retard moyen, contre 13 jours un an auparavant. Malgré des trésoreries souvent plus fragiles, ces entreprises apparaissent aujourd’hui comme les plus rigoureuses dans le respect de leurs échéances fournisseurs.
À l’inverse, le fossé demeure important avec les grandes organisations. En dépit d’une baisse continue depuis leur niveau le plus haut à 14,4 jours au printemps 2025, le retard moyen de paiement (13,4 jours) des structures de 50 à 249 salariés est encore nettement au-dessus des valeurs des printemps 2023 et 2024. Les entreprises de 250 à 999 salariés affichent un retard moyen de 15,3 jours, tandis que les sociétés de plus de 1 000 salariés accusent 19,6 jours de retard, un niveau encore élevé. Même avec cette réduction des délais de règlement, l’écart avec les petites entreprises avoisine encore huit jours.
Crédit : Altares

Le secteur public reste en retard sur le privé
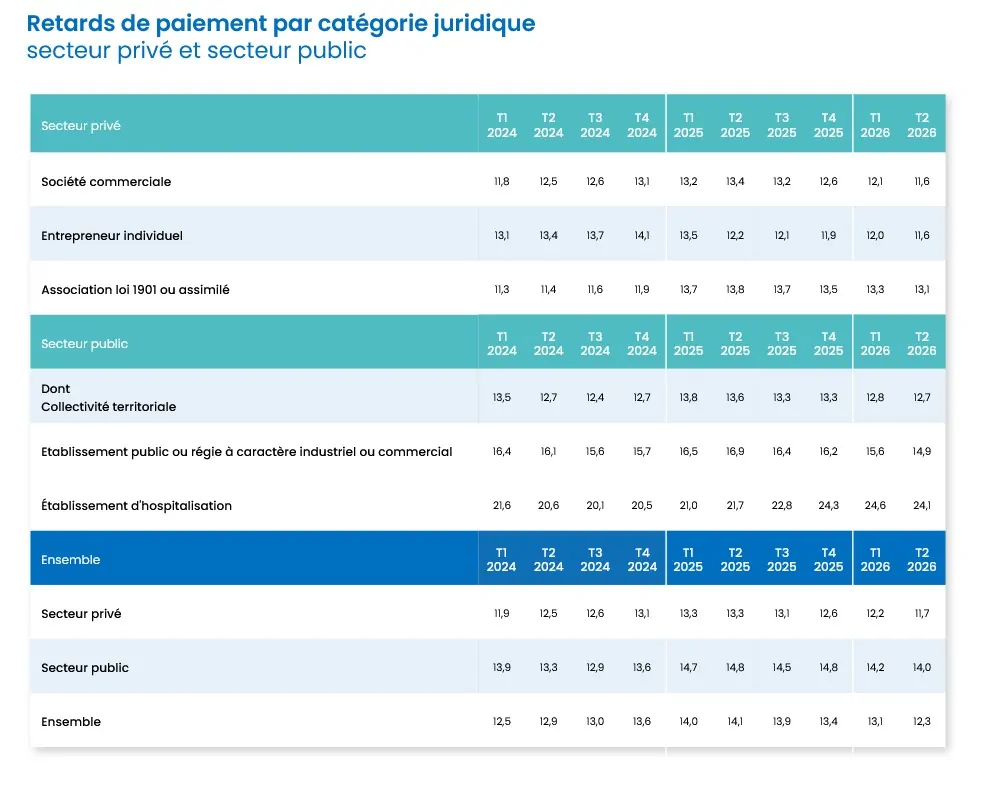
Le redressement des délais de paiement concerne également le secteur public. Toutefois, avec un retard moyen de 14 jours, les administrations et organismes publics continuent de payer avec plus de reports que le secteur privé, revenu sous les 12 jours.

Dans le détail, les sociétés commerciales repassent sous 11,6 jours, même en dépit de tensions chez les sociétés HLM. Du côté des associations, l’évolution est moins marquée : sous 11 jours en 2023 puis 12 en 2024, le retard moyen avait approché 14 jours au printemps 2025. Il est désormais retombé légèrement au-dessus de 13 jours, avec de fortes tensions qui persistent dans les associations sportives ou culturelles.

Les collectivités territoriales montrent l’exemple
En 2026, les délais les plus importants concernent particulièrement les hôpitaux, qui règlent leurs factures avec plus de 24 jours de retard après le délai de règlement maximum, fixé à 50 jours pour les établissements de santé. Les établissements publics à caractère industriel ou commercial (EPIC) amorcent un redressement sensible en 2026, retombant légèrement sous 15 jours de retard au cours du deuxième trimestre, pour gagner 2 jours en un an.

Bons élèves du secteur public, les collectivités territoriales limitent leur retard moyen à 12,7 jours, proche de la moyenne nationale. Néanmoins, elles sont à leur tour rattrapées par les effets de taille : si certaines collectivités, généralement les plus petites, parviennent à payer leurs fournisseurs à l’heure, d’autres s’écartent nettement de la moyenne
Crédit : Altares

La Région Paca enregistre la meilleure progression
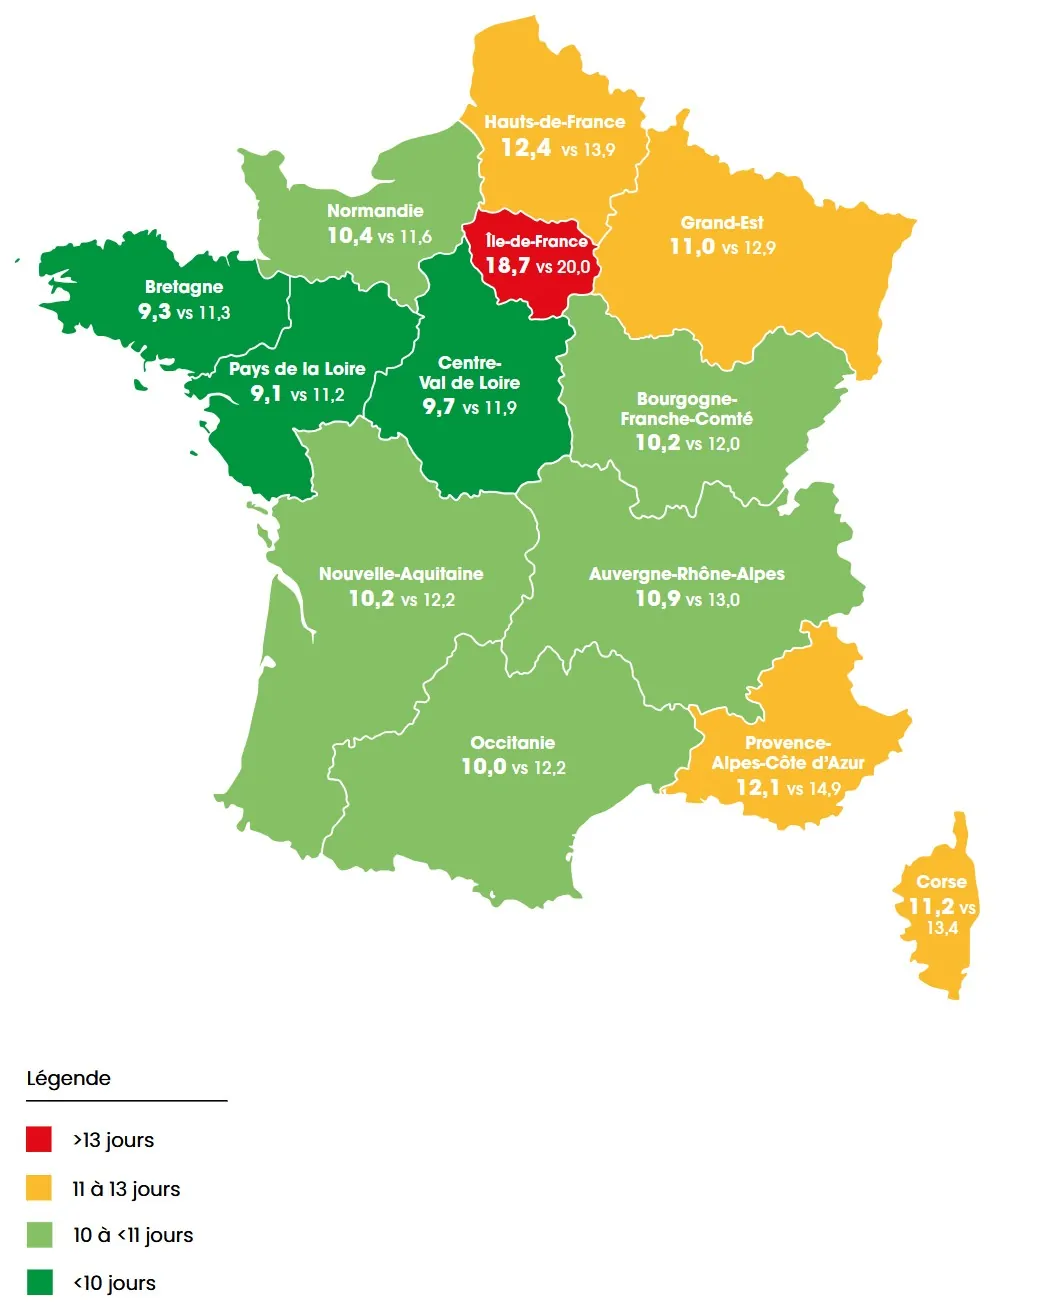
L’amélioration des comportements de paiement se confirme dans toutes les régions métropolitaines, constate l’étude d’Altares. Si les écarts territoriaux demeurent marqués, la plupart des régions convergent désormais vers un niveau de retard compris entre 10 et 11 jours, tandis que l’Île-de-France et les territoires ultramarins restent à des niveaux nettement plus élevés, proches de 19 jours.

Les Pays de la Loire enregistrent la meilleure performance avec 9,1 jours de retard, devant la Bretagne (9,3 jours) et le Centre-Val de Loire (9,7 jours). Ces trois régions passent désormais sous le seuil symbolique des dix jours. L’Occitanie, la Nouvelle-Aquitaine, la Bourgogne-Franche-Comté et la Normandie, toutes situées sous les 10,5 jours, sont proches du groupe de tête.

À un niveau légèrement supérieur, Auvergne-Rhône-Alpes, le Grand Est et la Corse reviennent autour de 11 jours de retard. La Provence-Alpes-Côte d’Azur et les Hauts-de-France restent au-dessus du seuil des 12 jours, mais leur trajectoire est encourageante. La région Paca se distingue notamment par le redressement le plus rapide observé sur un an, avec une réduction de près de trois jours de retard.
Crédit : Altares

« La ponctualité des règlements n’est plus seulement une question de trésorerie, mais un enjeu de compétitivité, de confiance économique et de conformité. »

Thierry Millon, directeur des études Altares

« Le printemps 2026 pourrait marquer le retour à une discipline de paiement plus vertueuse, annonce Thierry Millon, directeur des études Altares. Après deux années de dérive, les entreprises françaises retrouvent leur meilleur niveau depuis trois ans et se situent à nouveau sous la moyenne européenne. Cette amélioration intervient dans un contexte favorable où les préparatifs liés à la facturation électronique conduisent les organisations à moderniser leurs processus et à renforcer la qualité de leurs données. Elle reflète aussi l’effet d’un cadre réglementaire plus ferme à l’égard des mauvais payeurs. Plus globalement, ce redressement traduit l’ancrage progressif d’une conviction désormais partagée : la ponctualité des règlements n’est plus seulement une question de trésorerie, mais un enjeu de compétitivité, de confiance économique et de conformité. »

L.G.
Crédit : Altares

Les 11 arnaques aux applications de paiement à connaître

Qu’il s’agisse de partager l’addition après une soirée ou d’envoyer de l’argent pour un cadeau, nous sommes de plus en plus nombreux à faire confiance aux applications de paiement comme Lydia, Cash App ou encore PayPal. C’est un moyen rapide et transparent d’effectuer des transactions financières. Les deux principales fonctions de ces applications étant de payer les autres et d’être payé. Deux actions particulièrement sensibles aux cyberattaques. Elles offrent ainsi quelques dispositifs de sécurité particuliers pour vous protéger comme le chiffrement, les verrous de sécurités, les notifications ou encore les désactivations de paiement à distance.  Mais malheureusement, cela ne suffit pas vous pourriez subir l’une de ces 11 arnaques courantes :

·       Un faux service d’assistance : Les escrocs des applications de paiement profitent souvent des utilisateurs en se faisant passer pour le service d’assistance. Or, ces services d’assistances ne vous demanderont jamais de fournir votre code d’accès ou votre code PIN, d’envoyer un paiement, de faire un achat, de télécharger une application pour un « accès à distance », ou d’effectuer une transaction « test » de quelque nature que ce soit. Si vous recevez un message qui semble provenir du support d’une application aller directement dans l’application pour le contacter, sans répondre au message.

·       Des offres alléchantes : L’une des arnaques les plus populaires est celle des escrocs qui proposent des biens ou des services coûteux – mais fictifs – en échange d’un paiement. Les paiements d’applications sont instantanés et ne peuvent généralement pas être annulés. N’oubliez pas que si quelque chose semble trop beau pour être vrai, il s’agit probablement d’une escroquerie.

·       Des dépôts aléatoires : Un dépôt d’argent aléatoire est souvent utilisé pour endormir les utilisateurs et leur donner un sentiment de confiance envers les escrocs. Cependant, les escrocs peuvent vous envoyer un paiement « par accident » et vous demander de leur renvoyer le montant du paiement. Le montant que vous leur renvoyez provient des fonds de votre compte. Ces escrocs contestent le paiement auprès de leur banque ou de leur carte de crédit après que vous avez renvoyé les fonds. Cela signifie qu’ils seront remboursés à la fois par vous et par leur banque.

·       Un gain fictif : Vous pouvez être contacté pour réclamer de fabuleux prix en espèces. Mais pour recevoir le prix, ils doivent d’abord envoyer de l’argent. Les applications de paiement ne demandent pas à leurs utilisateurs de payer pour les concours ou les promotions, donc les demandes d’envoi d’argent pour réclamer un prix sont probablement frauduleuses.

·       Une demande de numéro de sécurité sociale : En général, il est préférable de ne communiquer votre numéro de sécurité sociale qu’à des sources de confiance et vous devriez éviter de communiquer des informations d’identité importantes aux demandeurs sur n’importe quelle application.

·       Des aides gouvernementales : Certains escrocs peuvent promettre de l’argent sous la forme d’une subvention gouvernementale ou d’un programme d’aide. Mais toute demande d’informations financières est un signe révélateur d’une escroquerie.

·       Les « cash flippers » : Les escrocs peuvent prétendre être en mesure de « retourner » les fonds des utilisateurs afin de gagner plus d’argent. L’escroquerie au cash flipping est conçue pour prendre l’argent des utilisateurs sans jamais leur donner de retour sur investissement.

·       De faux remboursements : Si vous vendez quelque chose sur un marché en ligne, un escroc peut vous contacter en prétendant qu’il est intéressé par l’article et qu’il effectuera un paiement via une applications de paiement – sauf que vous ne recevrez pas l’argent et qu’il prétendra avoir envoyé le paiement plusieurs fois. Il exigera le remboursement de votre propre argent pour un article qu’il n’a jamais payé.

·       Une fausse histoire d’amour : Si vous rencontrez quelqu’un sur une application de rencontre ou un réseau social et qu’il vous demande de lui envoyer de l’argent via une application de paiement, soyez extrêmement prudent.  Si une personne que vous n’avez pas rencontrée en personne prétend avoir des intentions romantiques et vous demande de l’argent, soyez méfiant.

·       Un e-mail de phishing : Les équipes de l’application ne vous demanderont jamais de fournir des informations de connexion ou n’utiliseront pas un langage menaçant dans leurs messages. Si vous recevez ce qui semble être un e-mail de phishing, vous devez contacter le support via l’application.

·       De fausses alertes de sécurité : Certains escrocs peuvent envoyer un e-mail frauduleux prétendant que votre compte a été compromis et que vos informations personnelles ont été divulguées. Les escrocs incluent souvent des liens vers de faux sites Web dans les e-mails qui vous invitent à modifier vos identifiants de connexion, mais cette astuce peut en fait voler vos informations de connexion existantes.

Vous l’aurez compris il existe de nombreuses manière d’accéder à vos données via les applications de paiement, assurez-vous d’en être conscient et d’avoir les bons réflexes.

Bastien Bobe, directeur technique Europe continentale chez Lookout


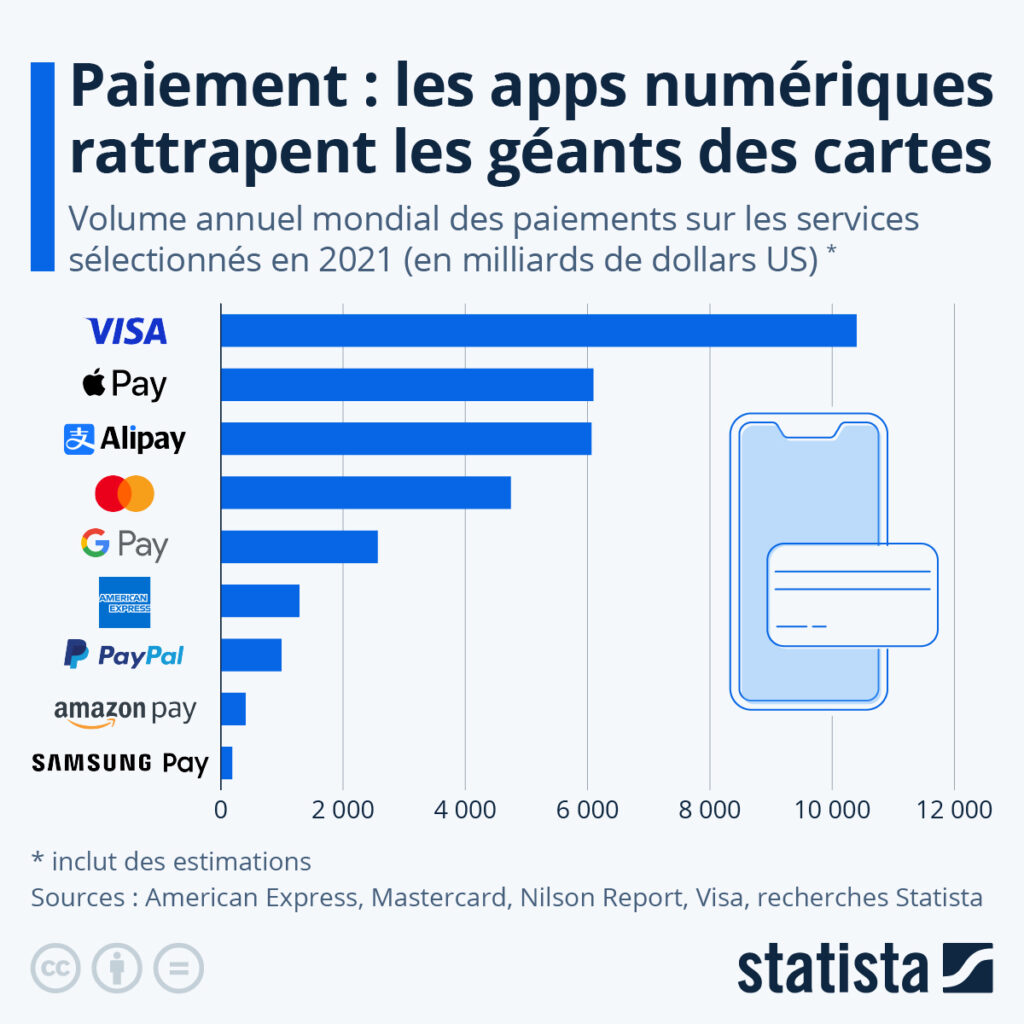
Paiement : les fintechs rattrapent les géants des cartes bancaires

Les technologies permettant de réaliser des transactions financières depuis un téléphone mobile continuent de se répandre, accélérées notamment par la pandémie de Covid-19. Si Visa reste le leader incontesté des systèmes de paiement dans le monde, avec plus de 10 000 milliards de dollars de transactions traitées chaque année, les deux autres géants des cartes bancaires, Mastercard et American Express, ont déjà été dépassés par des services de paiements numériques et mobiles.

Comme le montre notre graphique, Apple Pay et Alipay sont les deuxième et troisième plus grands prestataires de services de paiement au monde selon le volume de transactions, avec tous deux 6 000 milliards de dollars traités par an. D’après les estimations des analystes de Statista, PayPal, Amazon Pay et Samsung Pay restent pour le moment des acteurs beaucoup plus modestes sur ce marché en plein essor (moins de 1 000 milliards de dollars de transactions annuelles).

Vous trouverez de plus amples informations et statistiques sur le secteur du paiement numérique dans le nouveau dossier de Statista « Mobile Payments II » (en anglais).

De Tristan Gaudiaut pour Statista


Délais de paiement des entreprises françaises en 2021

En 2021, les délais de paiement s’améliorent mais ne renouent pas encore avec les niveaux d’avant crise. Une nouvelle étude d’Altares présente une analyse complète des retards de paiement selon la taille, le secteur d’activité et les territoires des entreprises. Avec 12,5 jours de retard en moyenne, les délais de paiement s’améliorent mais ne renouent pas encore avec les niveaux d’avant crise.

Après une flambée des retards de paiement à l’été 2020, la situation s’améliore progressivement à l’issue de 2021, sans que l’on ait encore retrouvé des comportements comparables à l’avant crise sanitaire. Dans le détail, le secteur de la restauration et les grandes entreprises affichent aujourd’hui les délais les plus longs. Tandis qu’à l’échelle des territoires, les entreprises de Bretagne, Pays de la Loire et Bourgogne Franche-Comté forment le top 3 des « meilleurs payeurs.

« Le vaste plan de soutien aux entreprises de 230 milliards d’euros déployé pour faire face à la crise Covid a permis de maintenir les activités et les emplois, explique Thierry Millon, directeur des études Altares . Il a aussi soulagé les trésoreries des entreprises qui ont pu continuer à régler leurs factures à temps. Si le pic d’activité de l’été 2020 au lendemain du premier confinement a fait flamber les délais de paiement, la solidarité entre les entreprises et le travail du comité de crise – mis en place dès mars 2020 pour dénouer les cas les plus difficiles – ont contribué à un retour rapide à des comportements de paiement plus vertueux. Un sentiment de soulagement prévalait donc à l’issue de 2021 après avoir surmonté une crise inédite, révélant au passage l’extraordinaire résilience de nos entreprises. Mais l’enthousiasme doit aujourd’hui laisser place à la sobriété et la prudence au regard de ce début d’année 2022 et du contexte de la guerre en Ukraine. Au drame humain qui se noue à nos portes s’ajoutent les conséquences économiques indirectes pesant sur les capacités de production, les chiffres d’affaires, les marges et donc les trésoreries et les délais de paiement.  L’envolée des prix de l’énergie et des denrées alimentaires, la confiance érodée des consommateurs pourraient aussi fragiliser la reprise des secteurs le plus durement fragilisés par la crise sanitaire comme la restauration et le commerce. Il est donc encore trop tôt pour savoir si dans ce contexte, les factures pourront être réglées à l’échéance des 60 jours de délais maximum. »

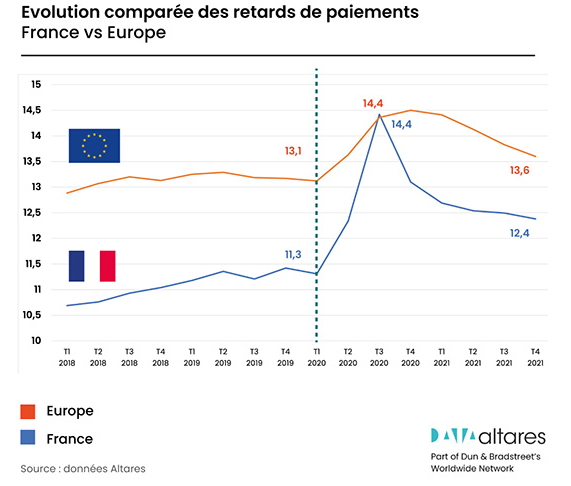
Les retards de paiement en Europe : l’impact de la crise sanitaire pas encore neutralisé mais la France rejoint les bons élèves européens
Après un bond des retards à l’été 2020 (14 jours) lorsque l’économie connaissait un très fort rebond post confinement, la situation des délais de paiement s’est améliorée tout au long de 2021 pour atteindre 12,5 jours de retard en moyenne. Si la France ne renoue pas encore avec ses niveaux d’avant crise sanitaire, elle se détache de nouveau très nettement de la moyenne européenne (13,6 jours).

Les retards de paiement par secteurs

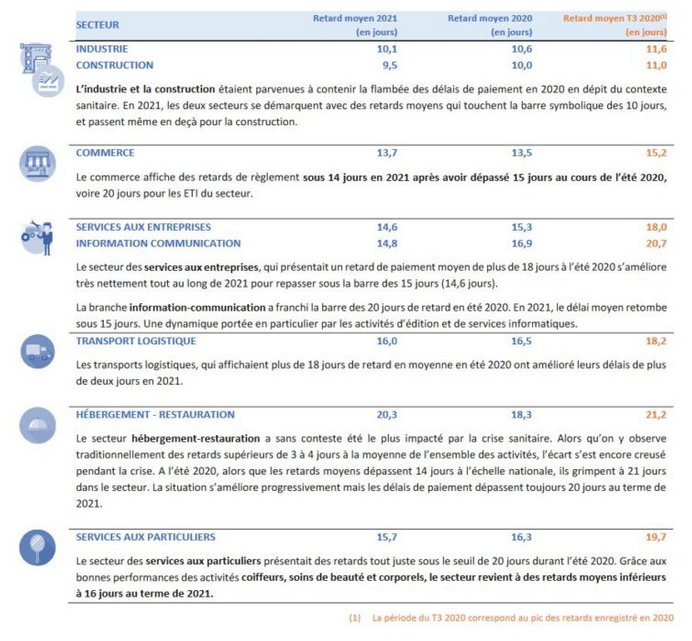
Les délais s’améliorent dans tous les secteurs, à l’exception de la restauration durement touchée par la crise et les confinements successifs.

Les retards de paiement par régions

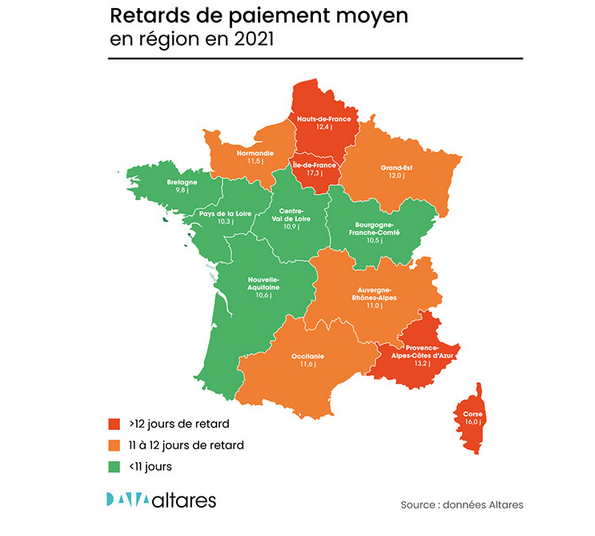
Au pic des difficultés à l’été 2020, les comportements de paiement d’une région à l’autre étaient très hétérogènes avec des retards moyens pouvant varier du simple au double. La Bretagne maintenait ainsi des délais de report de règlement aux alentours de 11 jours tandis que l’Île-de-France affichait un retard moyen de plus de 20 jours. En 2021, caractérisée par une dynamique générale d’amélioration, les comportements tendent à s’homogénéiser.
La Bretagne reste la « meilleure élève avec un retard moyen qui passe sous la barre des 10 jours. Elle est suivie des régions Pays de la Loire, Bourgogne Franche-Comté, Nouvelle-Aquitaine et Centre-Val de Loire, qui présentent toutes des seuils inférieurs à 11 jours.L’Île-de-France ferme la marche avec 17,5 jours de retard en moyenne, précédée de près par la Corse (16 jours). La région PACA (13 jours) et les Hauts-de-France (12,4 jours) restent également au-dessus de la moyenne nationale.

Les retards de paiements par taille d’entreprise

Des délais de plus en plus contrastés entre petites et grandes entreprises
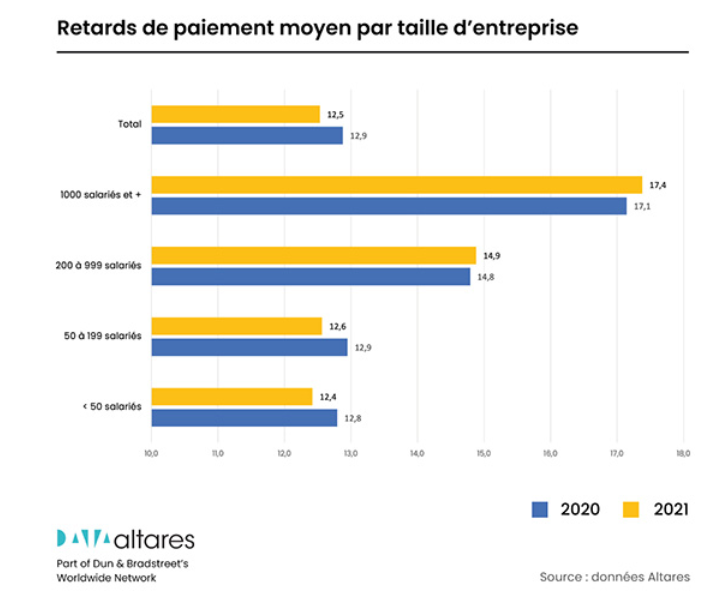
A l’été 2020, toutes les entreprises, quelle que soit leur taille, ont vu leurs délais de paiement s’emballer. Amorcée dès l’automne 2020, l’amélioration de ces délais s’est poursuivie en 2021, à des rythmes cependant variables. Sur l’année, les retards reculent dans les entreprises de moins de 200 salariés, se stabilisent pour celles de 200 à 999 salariés, mais augmentent chez les plus grandes. Dans ces conditions, les délais de paiement sont de plus en plus contrastés selon la taille des entreprises. On observe ainsi un écart de 5 jours de retard en 2021 entre les structures de moins de 50 salariés et celles de plus de 1000 salariés (vs. 4,4 en 2020).


L’euro gagne du terrain face au dollar

Dans des prévisions publiées la semaine dernière, Goldman Sachs prédit que la zone euro connaîtra une croissance plus rapide que les États-Unis en 2022. Les analystes de la banque d’investissement tablent sur un taux de croissance de 4,4 % pour la zone monétaire de l’UE, contre seulement 3,5 % pour le PIB des États-Unis. Les dernières prévisions de la Banque mondiale, qui datent également de janvier, donnent toujours l’avantage aux États-Unis, mais avec une marge de seulement 0,1 %.

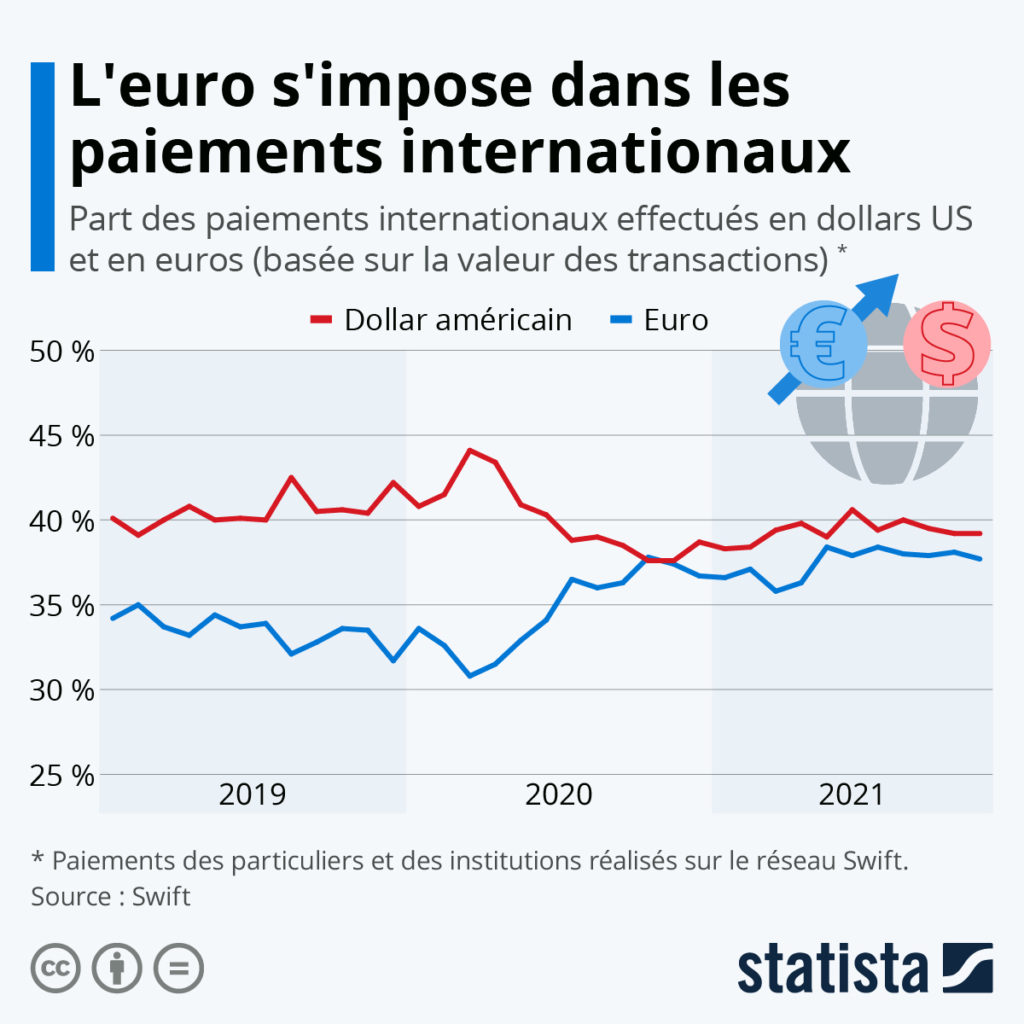
Si l’on ne sait pas encore quelle économie l’emportera sur l’autre en matière de croissance cette année, d’autres indicateurs rendent compte de la bonne santé économique de la zone euro et de son importance croissante sur la scène mondiale. Alors que la monnaie unique européenne vient de fêter ses 20 ans, les données du réseau de paiement international Swift montrent que la valeur des transactions internationales en euros a progressivement rejoint celle du dollar US, laissant présager un intérêt accru pour cette devise.

En octobre 2020, la valeur des transactions en euros est même passée devant celle de la monnaie américaine, et même si cela n’a pas duré longtemps, on remarque que l’écart entre les deux devises sur la scène mondiale s’est considérablement réduit depuis le début de la pandémie. Parmi les raisons possibles de cette tendance, on peut citer les efforts coordonnés de l’Union européenne pour soutenir son économie durant la crise sanitaire et le maintien de sa politique fiscale à taux zéro. Selon CNBC, dans le même temps, la confiance dans l’économie américaine et ses perspectives de croissance sont vacillantes, car les incertitudes persistent autour du paquet économique « Build Back Better » du président Joe Biden.

Si l’on s’en tient strictement aux paiements entre deux acteurs de zones monétaires différentes – excluant ainsi les paiements internationaux entre les différents pays de la zone euro – le dollar américain conserve toutefois un avantage plus net en tant que première monnaie du commerce mondial. L’écart avec l’euro se situait ainsi à environ trois points de pourcentage en novembre 2021 (contre 2 % en incluant les transactions intra-zone euro).

De Tristan Gaudiaut pour Statista


Paiement mobile : les applis les plus populaires en France

Si la France est à la traîne par rapport à des pays comme la Chine ou le Royaume-Uni en matière d’adoption des services bancaires numériques, ces derniers sont toutefois de plus en plus utilisés dans l’Hexagone. Selon les estimations publiées dans notre dossier sur le marché de la FinTech en France, les applications de paiement mobile devraient atteindre près de 10 millions d’utilisateurs dans l’Hexagone cette année.

Ces dernières années, plusieurs banques françaises se sont mises à développer des services permettant aux clients de payer avec leur smartphone dans les magasins physiques et en ligne. Certaines banques ont choisi de proposer ces services sur des portefeuilles électroniques tiers déjà existants, tels Apple Pay, Google Pay et Samsung Pay. Mais d’autres ont choisi de développer leurs propres applications, comme par exemple Paylib, qui est issue de la collaboration de trois banques françaises (BNP Paribas, La Banque Postale, Société Générale) et qui regroupe désormais d’autres acteurs du marché.

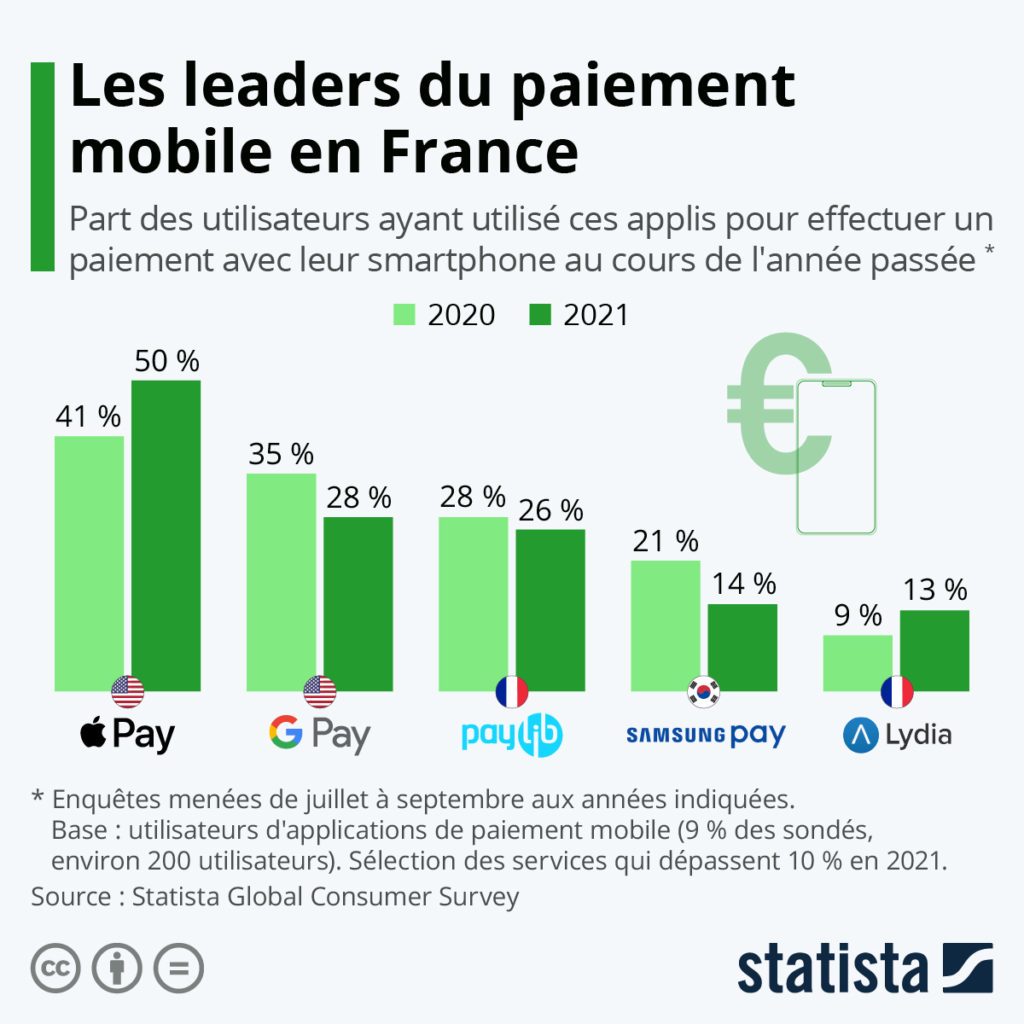
D’après le Statista Global Consumer Survey, qui compile des données de consommation sur plus de 50 marchés dans 55 pays, Paylib est l’une des applications de paiement mobile les plus populaires en France. 26 % des personnes qui utilisent leur smartphone pour faire des paiements ont déclaré avoir utilisé ce service au cours des douze derniers mois (enquête menée de juillet à septembre 2021). Les applis développées par les géants technologiques Apple, Google et Samsung ont de leur côté été cité par respectivement 50 %, 28 % et 14 % des utilisateurs. Fraîchement devenue une « licorne » valorisée à un milliard de dollars, l’entreprise française Lydia place son application dans le top 5 cette année avec 13 % d’utilisateurs, en hausse de quatre points par rapport à 2020.

Il faut bien sûr garder en tête que ces chiffres constituent avant tout des indicateurs de la popularité des différents services auprès des utilisateurs français et qu’ils ne correspondent pas forcément aux parts de marché basées sur les volumes de transactions.

De Tristan Gaudiaut pour Statista


1ère en France, le marché de Pertuis à la pointe de la technologie

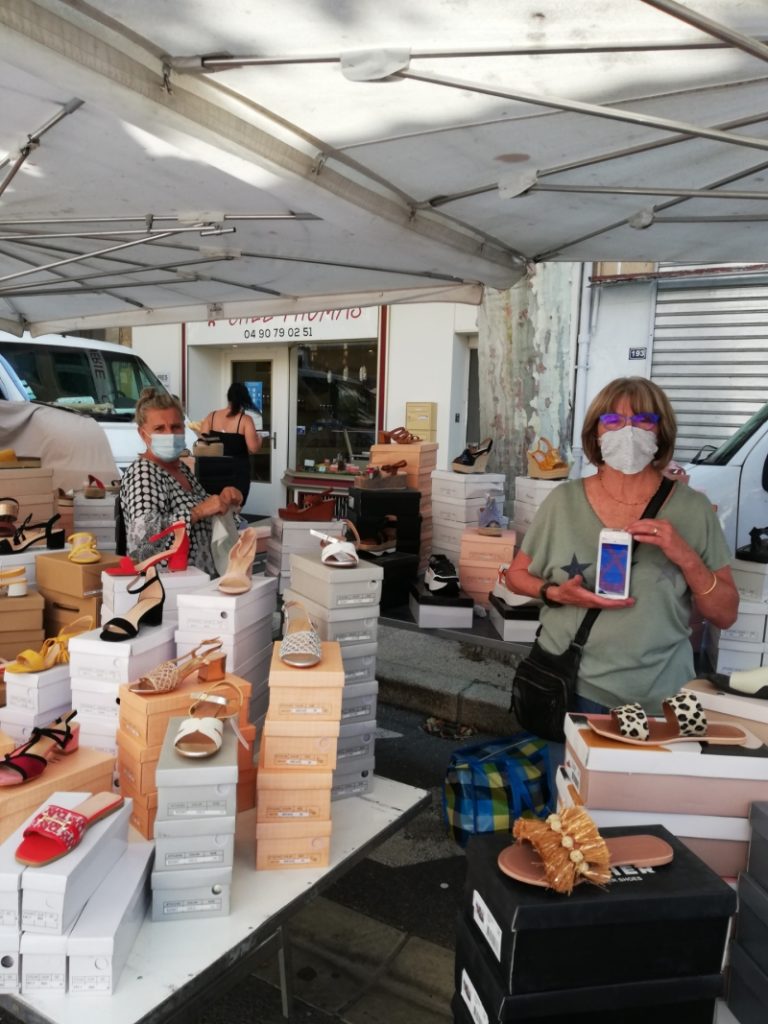
C’est une première dans l’hexagone, le marché de Pertuis est à la pointe de la technologie avec le nouveau dispositif d’encaissement carte bancaire ‘Pax A920 pro’, une solution complète et moderne.

Praticité et sécurité

C’est non sans fierté que la ville de Pertuis s’est dotée du premier appareil mobile d’encaissement automatisé en France, pour sa régie de recettes ‘Droits de place et marchés’. Grâce à ce moyen de paiement par carte bancaire, ce système permet de faire disparaître les risques liés à la détention d’espèces. Il facilite améliore et sécurise le travail des régisseurs. En faisant ce choix de matériel, la Ville propose d’enregistrer les recettes droits de place, avec le même terminal en mode de règlement carte bancaire. La ville de Pertuis répond ainsi à une demande forte des commerçants et simplifie le quotidien de ses gestionnaires.

Pix’elles informatique à la manœuvre

Après consultation, le partenaire retenu est une jeune startup, ‘Pix’elles informatique’ garantissant « un outil adaptable, évolutif, fonctionnel, fiable et sécurisé pour les administrateurs au quotidien », avec une assistance 7j/7, 24h/24. « Le dispositif d’encaissement carte bancaire ‘Pax A920 Pro’ répond au confort des régisseurs, aux exigences du métier et aux contraintes du terrain ». Par ailleurs, la Ville salue l’optimisation de la traçabilité des processus de gestion, assurant un haut niveau de sécurité de confidentialité à toutes les données. Une formule innovante qui devrait séduire de plus en plus de collectivités.

L.M.

https://www.echodumardi.com/tag/paiement/   1/1